結論:水災特約の適用可否は「床上浸水」と「損害割合」で決まる
火災保険の水災特約は、床上浸水または地盤面から45cmを超える浸水があり、かつ保険会社が算定する「損害割合」が契約であらかじめ定めた基準(一般的には保険価額の20%以上)に達した場合に保険金が支払われます。損害割合は全損・大半損・小半損・一部損の4段階(保険会社により3段階の場合もある)で区分され、区分によって支払われる保険金の割合が変わります。この損害割合の判定は、市町村が発行する罹災証明書の「全壊・大規模半壊・中規模半壊・半壊」等の被害区分とは別の基準で行われるため、両制度を混同しないことが、支援金・保険金を漏れなく受け取るための第一歩です。
水災特約とは何か:床上浸水・床下浸水の定義を正しく理解する
水災特約でカバーされる被害
水災特約は、台風・大雨・融雪等による「洪水」「高潮」「土砂崩れ」「落石」などによって住宅や家財に生じた損害を補償する特約です。単独では契約できず、火災保険(住宅総合保険・すまいの保険等)に付帯する形で契約します。地震による津波は水災特約ではなく地震保険の対象となるため、原因の切り分けが重要です。
床上浸水と床下浸水の違い
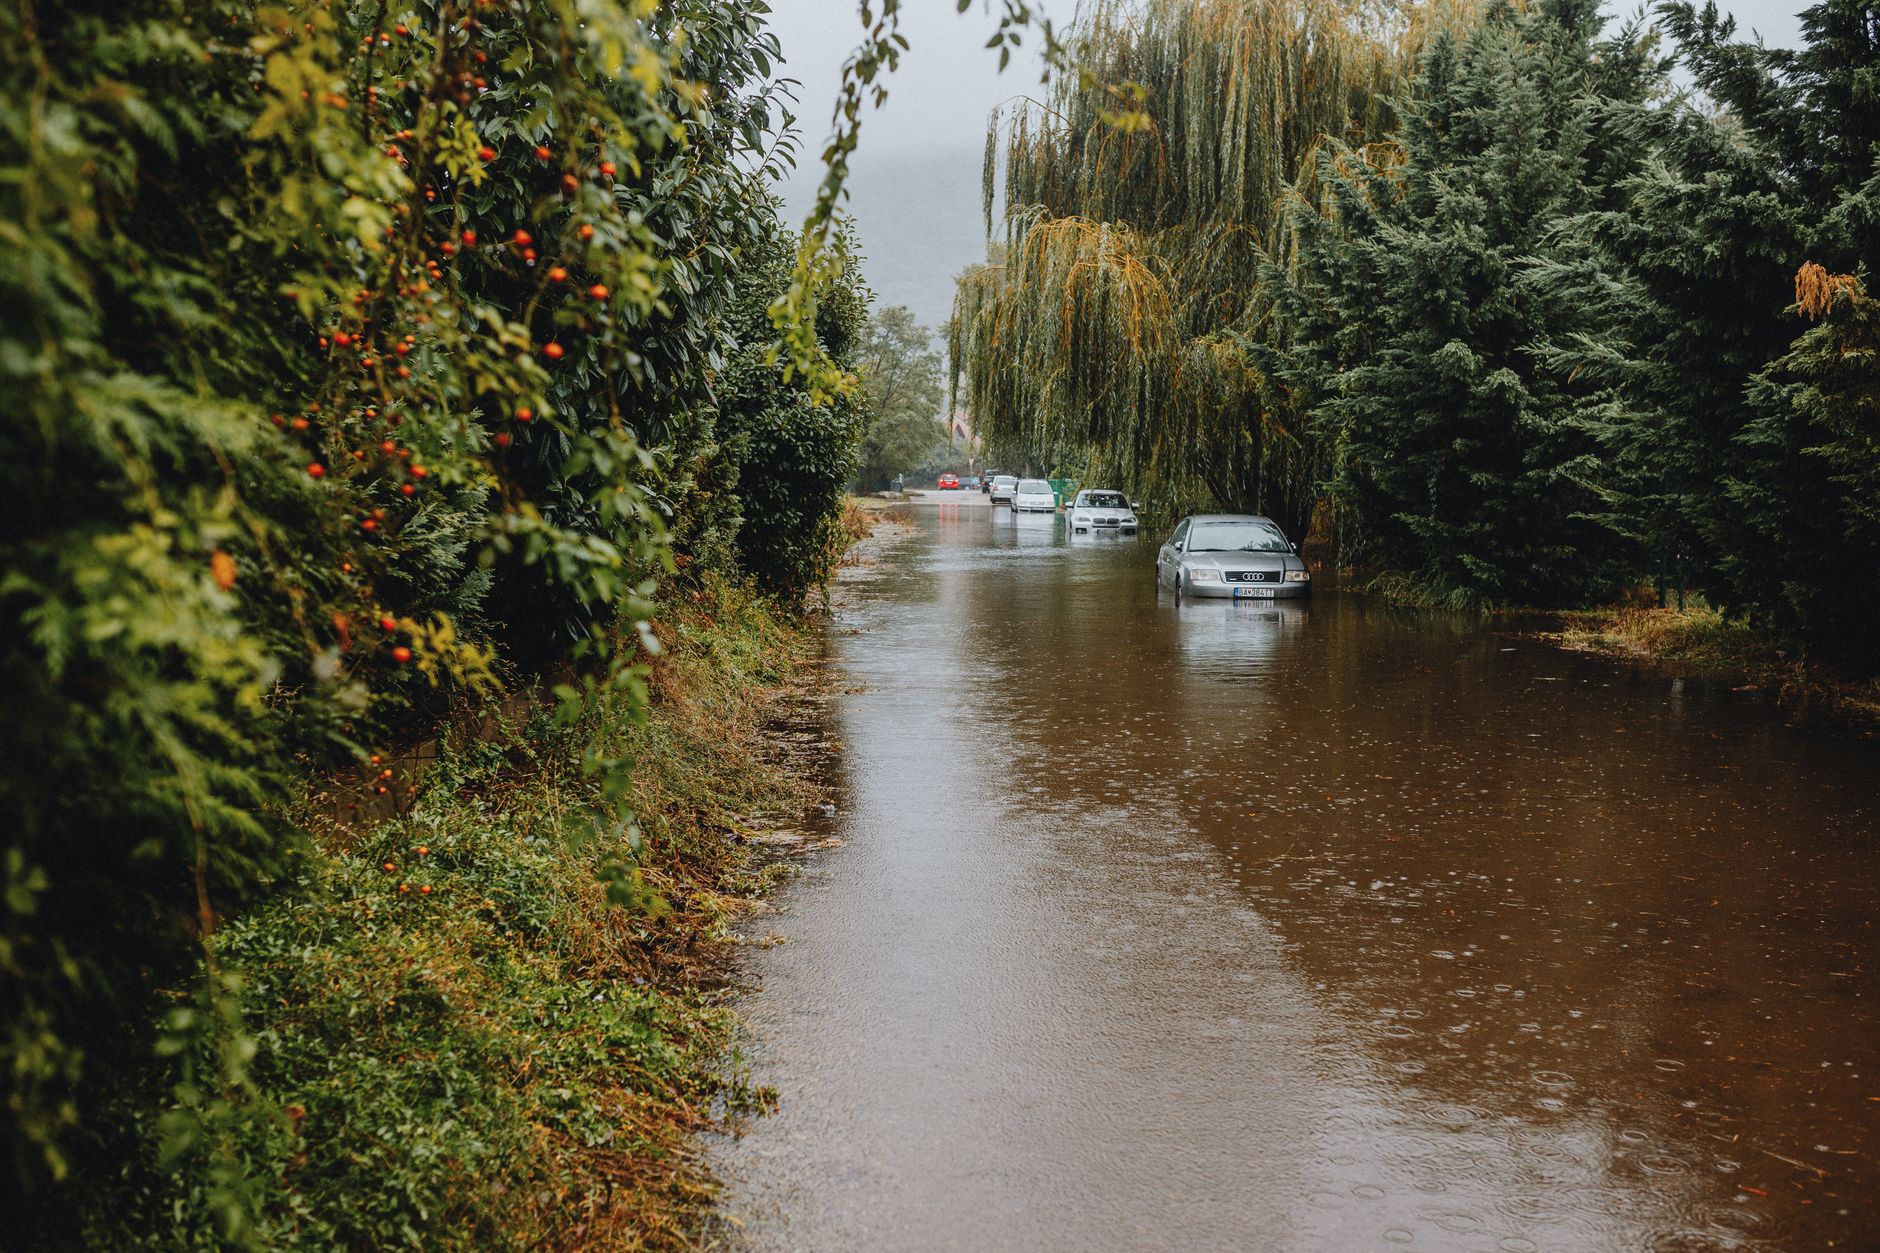
多くの保険会社は、支払い要件として「床上浸水」または「地盤面より45cmを超える浸水」を必要としています。床下浸水(床下配管スペースまでの浸水で床面に達していない状態)のみの場合、損害割合が低く算定され、保険金が支払われないケースが多いため注意が必要です。契約している保険会社・プランごとに支払い要件は異なるため、契約時の約款(保険証券に添付されている「水災に関する特約条項」等)を必ず確認してください。
損害割合の認定基準:全損・大半損・小半損・一部損の区分
水災による損害は、建物の主要構造部(屋根・柱・床・壁等)の損害額が保険価額(建物の再調達価額または時価)に対して占める割合、または浸水深(地盤面からの浸水の高さ)のいずれか有利な基準によって、以下のように区分されるのが一般的です。実際の区分名称・基準値は保険会社・商品により異なるため、あくまで代表的な目安として参照してください。
| 損害区分 |
損害割合の目安 |
浸水深の目安 |
保険金支払いの目安 |
| 全損 |
保険価額の70~80%以上 |
床上浸水が概ね1.8m(床面から)を超える |
保険金額の100% |
| 大半損 |
保険価額の50~70%程度 |
床上浸水が概ね1.15m~1.8m程度 |
保険金額の60~70%程度 |
| 小半損(半損) |
保険価額の20~50%程度 |
床上浸水が45cm~1.15m程度 |
保険金額の30~40%程度 |
| 一部損 |
保険価額の20%未満 |
床上浸水45cm以下、または床下浸水で一定条件を満たす場合 |
保険金額の一部(5~10%程度)、または不支給 |
近年の主流商品では「全損・大半損・小半損・一部損」の4区分ではなく、「支払い対象/対象外」の2区分や、実損払い(実際にかかった修理費用をそのまま支払う方式)を採用する保険会社も増えています。契約している保険が「損害割合方式」か「実損払い方式」かによって、認定調査の進め方や必要書類が変わるため、まずは保険証券・約款で自分の契約方式を確認することが重要です。
保険会社の認定調査と罹災証明書の違いに注意
保険会社の鑑定人による現地調査
保険金請求後、保険会社は自社の担当者または委託した損害鑑定人(建築士等の専門資格を持つ場合が多い)を派遣し、浸水の高さ・被災した設備・構造材の損傷状況を現地で確認します。この際、浸水直後の写真(浸水した高さが分かるよう、メジャーや目印と一緒に撮影したもの)、罹災証明書、修理見積書等が判定の重要な資料となります。
罹災証明書の被害区分との違い
市町村が発行する罹災証明書は「全壊・大規模半壊・中規模半壊・半壊・準半壊・一部損壊」という行政上の被害区分であり、これは被災者生活再建支援法に基づく公的支援金の支給判定に用いられるものです。一方、保険会社の損害割合は契約内容に基づく私的な保険金算定基準であり、両者の判定結果が一致しない場合があります。例えば罹災証明書で「半壊」と認定されても、保険会社の基準では「一部損」や「支払い対象外」となることもあるため、両方の手続きを別々に進める必要があります。
公的支援制度(被災者生活再建支援法)との関係と支給額
制度が適用される条件
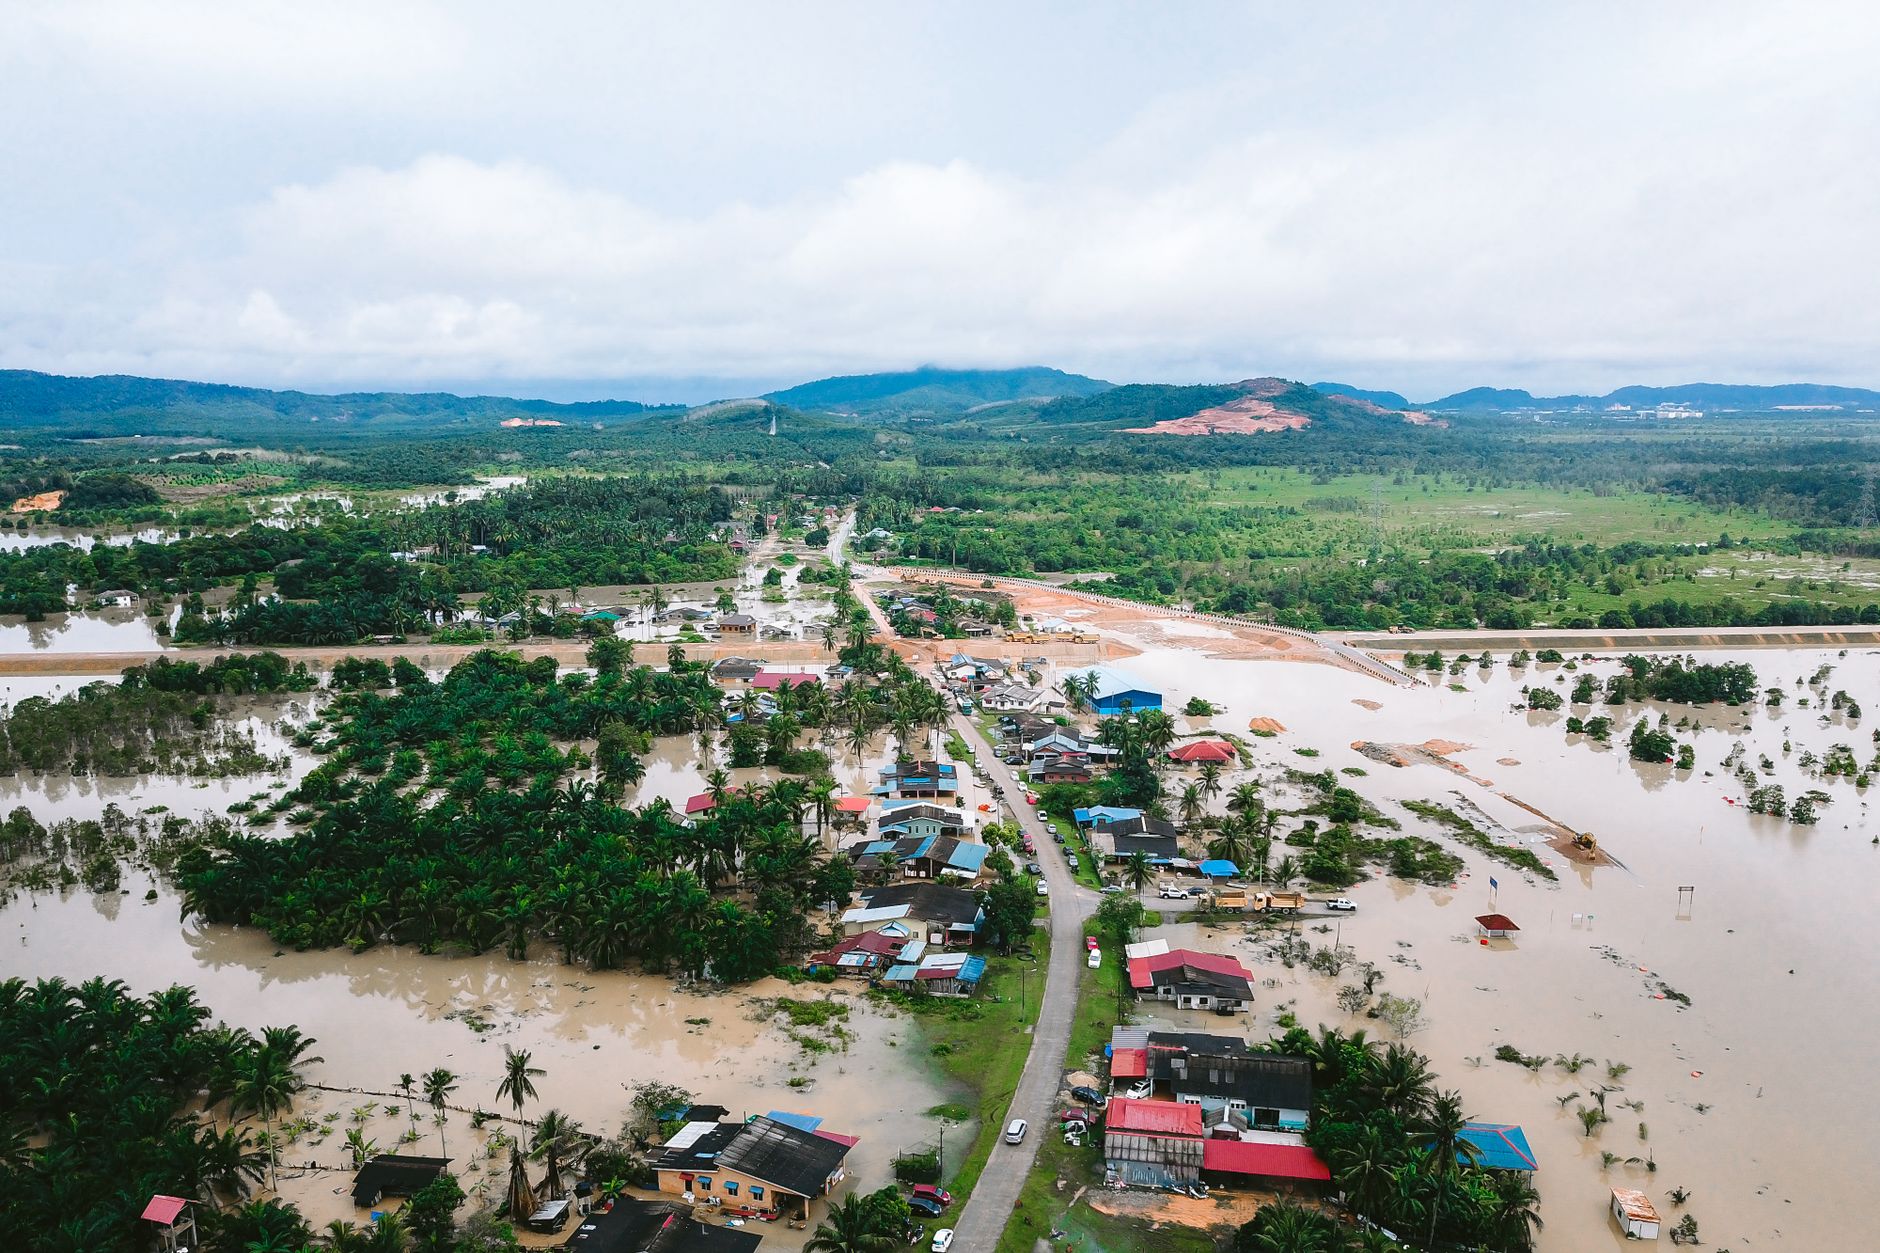
被災者生活再建支援法は、すべての自然災害・すべての被災者に一律で適用されるわけではありません。同一市町村内で一定数以上の住宅全壊被害が発生するなど、法に定められた規模の被害が生じ、都道府県等が「支援法の適用」を宣言した場合に限り発動される制度です(具体的には、市町村内の全壊世帯数が10世帯以上等、災害の規模・都道府県の人口等に応じた要件が定められています)。自分の住む市町村で支援法が適用されているかどうかは、市町村の窓口またはホームページで必ず確認してください。適用されていない災害の場合、罹災証明書が発行されても本制度による支援金は支給されません。
火災保険の水災特約による保険金は民間の契約に基づく給付であり、支援法が適用された場合には、国・都道府県が費用を負担する被災者生活再建支援制度の支援金と重複して受け取ることができます。令和2年(2020年)の法改正により「中規模半壊」区分が新設され、基礎支援金は支給されず「加算支援金」のみが支給される点に注意が必要です。
| 被害区分 |
世帯区分 |
基礎支援金 |
加算支援金 |
合計支給額 |
| 全壊 |
複数世帯 |
100万円 |
200万円(建設・購入時) |
300万円 |
| 単身世帯 |
75万円 |
150万円(建設・購入時) |
225万円 |
| 大規模半壊 |
複数世帯 |
50万円 |
200万円(建設・購入時) |
250万円 |
| 単身世帯 |
37.5万円 |
150万円(建設・購入時) |
187.5万円 |
| 中規模半壊(令和2年改正で新設) |
複数世帯 |
支給なし |
100万円(建設・購入時) |
100万円 |
| 単身世帯 |
支給なし |
75万円(建設・購入時) |
75万円 |
※加算支援金は住宅の再建方法(建設・購入/補修/賃借)によって金額が異なります。上表は「建設・購入」の場合の金額です。「補修」の場合は全壊・大規模半壊で100万円(単身75万円)、中規模半壊で50万円(単身37.5万円)、「賃借」の場合はさらに少額(全壊・大規模半壊で50万円/単身37.5万円、中規模半壊で25万円/単身18.75万円)となります。
中規模半壊は損害割合30%以上40%未満(全壊は50%以上、大規模半壊は40%以上50%未満)の住宅が対象です。この区分は火災保険の「小半損」「大半損」とは基準・目的が異なるため、罹災証明書の区分と保険会社の損害割合認定を別々に確認する必要があります。
解体世帯・長期避難世帯の特例(半壊・中規模半壊でも全壊と同等の支援)
罹災証明書の判定が「半壊」や「中規模半壊」であっても、以下のいずれかに該当する場合は「全壊」と同等の支援金(基礎支援金100万円・単身75万円を含む全壊レベルの金額)が支給される特例があります。
- 解体世帯:住宅が半壊・中規模半壊等と判定されたものの、倒壊の危険性やその他の事由により、やむを得ず住宅を解体(または解体を余儀なくされた)世帯
- 長期避難世帯:災害による危険区域の指定等により、長期にわたり避難を継続することを余儀なくされている世帯
これらの特例に該当する可能性がある場合は、罹災証明書の区分だけで支援金額を判断せず、市町村の担当窓口に解体世帯・長期避難世帯としての認定が可能かどうかを必ず確認してください。
申請期限に注意
被災者生活再建支援金には申請期限が定められています。基礎支援金は災害発生日から13ヶ月以内、加算支援金は災害発生日から37ヶ月以内に申請する必要があります。期限を過ぎると原則として支援金を受け取ることができなくなるため、罹災証明書の発行後は速やかに申請手続きを行うことが重要です(なお、都道府県知事が特別の事情があると認める場合は期限が延長されることもあります)。
水災特約の申請手順と必要書類
申請の流れ
- 浸水直後、水が引く前に被害状況を写真・動画で記録する(浸水の高さが分かるようメジャー等と一緒に撮影)
- 保険会社のコールセンターまたは代理店に事故受付の連絡をする(できるだけ早く、目安は被災から30日以内)
- 市町村に罹災証明書の発行申請を行う(保険請求とは別手続き)
- 保険会社の指定する鑑定人による現地調査を受ける
- 修理業者から見積書を取得し保険会社に提出する
- 損害割合の認定結果に基づき保険金が支払われる
必要書類の例
- 保険金請求書(保険会社所定の書式)
- 被害状況が分かる写真・動画
- 罹災証明書(市町村発行)
- 修理見積書または修理費用の請求書・領収書
- 本人確認書類、保険証券の写し
保険金請求権には時効(保険法上原則3年)があるため、被災後は速やかに保険会社への連絡と証拠の記録を行うことが重要です。なお、被災者生活再建支援金は基礎支援金が災害発生日から13ヶ月以内、加算支援金が37ヶ月以内という別の申請期限があるため、保険金請求の時効とあわせて両方の期限管理を行ってください。
よくある質問(FAQ)
Q1. 床下浸水だけでも水災特約の保険金は出ますか?
多くの契約では床下浸水のみの場合、損害割合の基準を満たさず保険金が支払われないことが一般的です。ただし床下配管や設備機器(給湯器・エアコン室外機等)に直接損害が生じた場合は、水災とは別の「破損・汚損等特約」等でカバーされる可能性があるため、契約内容を確認してください。
Q2. 罹災証明書の「半壊」判定と保険会社の「一部損」判定が違うのはなぜですか?
罹災証明書は行政の公的支援制度の基準、保険会社の損害割合は契約に基づく民間の基準であり、それぞれ判定の目的・算定方法が異なるためです。両方の結果は独立しており、片方の判定を根拠に他方の結果に異議を申し立てることは基本的にできません。
Q3. 保険会社の損害割合認定に納得できない場合はどうすればよいですか?
まずは保険会社に再調査を依頼できます。それでも解決しない場合は、そんぽADRセンター(日本損害保険協会が運営する裁定手続き)や弁護士による無料相談を利用する方法があります。修理前の被害写真を多く残しておくことが、再調査時の重要な証拠になります。
Q4. 中規模半壊で基礎支援金が出ないのは何故ですか?
令和2年の被災者生活再建支援法改正で、従来の半壊・全壊のみの区分から「中規模半壊」が新設されましたが、法改正時の財源配分の観点から、中規模半壊については住宅再建に係る「加算支援金」のみを支給し、生活立て直しの基礎的費用である「基礎支援金」は対象外とする制度設計となっています。なお、半壊・中規模半壊であっても解体世帯・長期避難世帯の特例に該当する場合は、全壊と同等の基礎支援金が支給されます。
Q5. 火災保険の保険金と被災者生活再建支援金は両方もらえますか?
支援法が適用された災害であれば、両方受給可能です。火災保険の水災特約は民間の保険契約に基づく給付、被災者生活再建支援金は国・都道府県の公的制度に基づく給付であり、支給根拠が異なるため重複受給の制限はありません。ただし被災者生活再建支援金は、市町村内で一定数以上の全壊世帯が発生するなどの要件を満たし、都道府県等が支援法の適用を宣言した災害でなければ支給されない点に注意してください。
Q6. 被災者生活再建支援金の申請にも期限はありますか?
あります。基礎支援金は災害発生日から13ヶ月以内、加算支援金は災害発生日から37ヶ月以内に申請する必要があります。罹災証明書の発行を待っている間に期限が近づくこともあるため、証明書の申請と並行して支援金の申請スケジュールも早めに確認しておくことをおすすめします。
被災後に並行して進めるべき実務チェックリスト
水災特約の保険金請求と並行して、以下の公的支援や実務手続きも早めに進めることをおすすめします。
- 被害状況の写真撮影・保存:片付けや修理を始める前に、建物の外観4方向や室内の浸水高さをスマートフォンで記録する
- 罹災証明書の申請:市区町村の防災担当窓口(または特設窓口)へ行き、交付申請書を提出する
- 被災者生活再建支援金の期限管理:自治体の適用有無を確認し、申請期限(基礎支援金:災害発生から13ヶ月以内)を手帳やカレンダーに記録する
- 住宅の応急修理制度の確認:業者へ修理を発注する前に、自治体の応急修理制度(災害救助法)が利用可能か相談する
- 保険会社の査定結果の確認:提示された損害割合に納得できない場合は、再調査の依頼や「そんぽADRセンター」への相談準備を行う
まずは写真記録と罹災証明書の申請を最優先で行い、保険会社の事故受付と公的支援の申請手続きを並行して進めていきましょう。