カテゴリー: A:被災車両

冠水車・被災車の初動対応、レッカー移動、水没車の廃車手続きや買取査定比較

  • 【冠水道路の走行危険】車が浸水しかけた際の脱出判断と窓ガラス破損時の対処

    【冠水道路の走行危険】車が浸水しかけた際の脱出判断と窓ガラス破損時の対処

    結論:車が冠水した瞬間の行動と、その後の生活再建支援金の申請ポイント

    冠水道路で車が浸水し始めたら、迷わず「即座に脱出」が原則です。水位がドアの半分(目安30cm)を超えるとドアは水圧で開かなくなり、窓ガラスも電動式は動作しません。この記事では、走行中に冠水に遭遇した際の危険レベルの見極め方、窓ガラスを割って脱出する具体的な手順、そして車両だけでなく住宅も被害を受けた場合に申請できる「被災者生活再建支援金」の金額と手続きを、令和2年改正法に基づいて整理します。命を守る初動と、生活を立て直す資金の両方を、この1本で確認してください。

    冠水道路はなぜ危険か:走行前に知るべき水深の目安

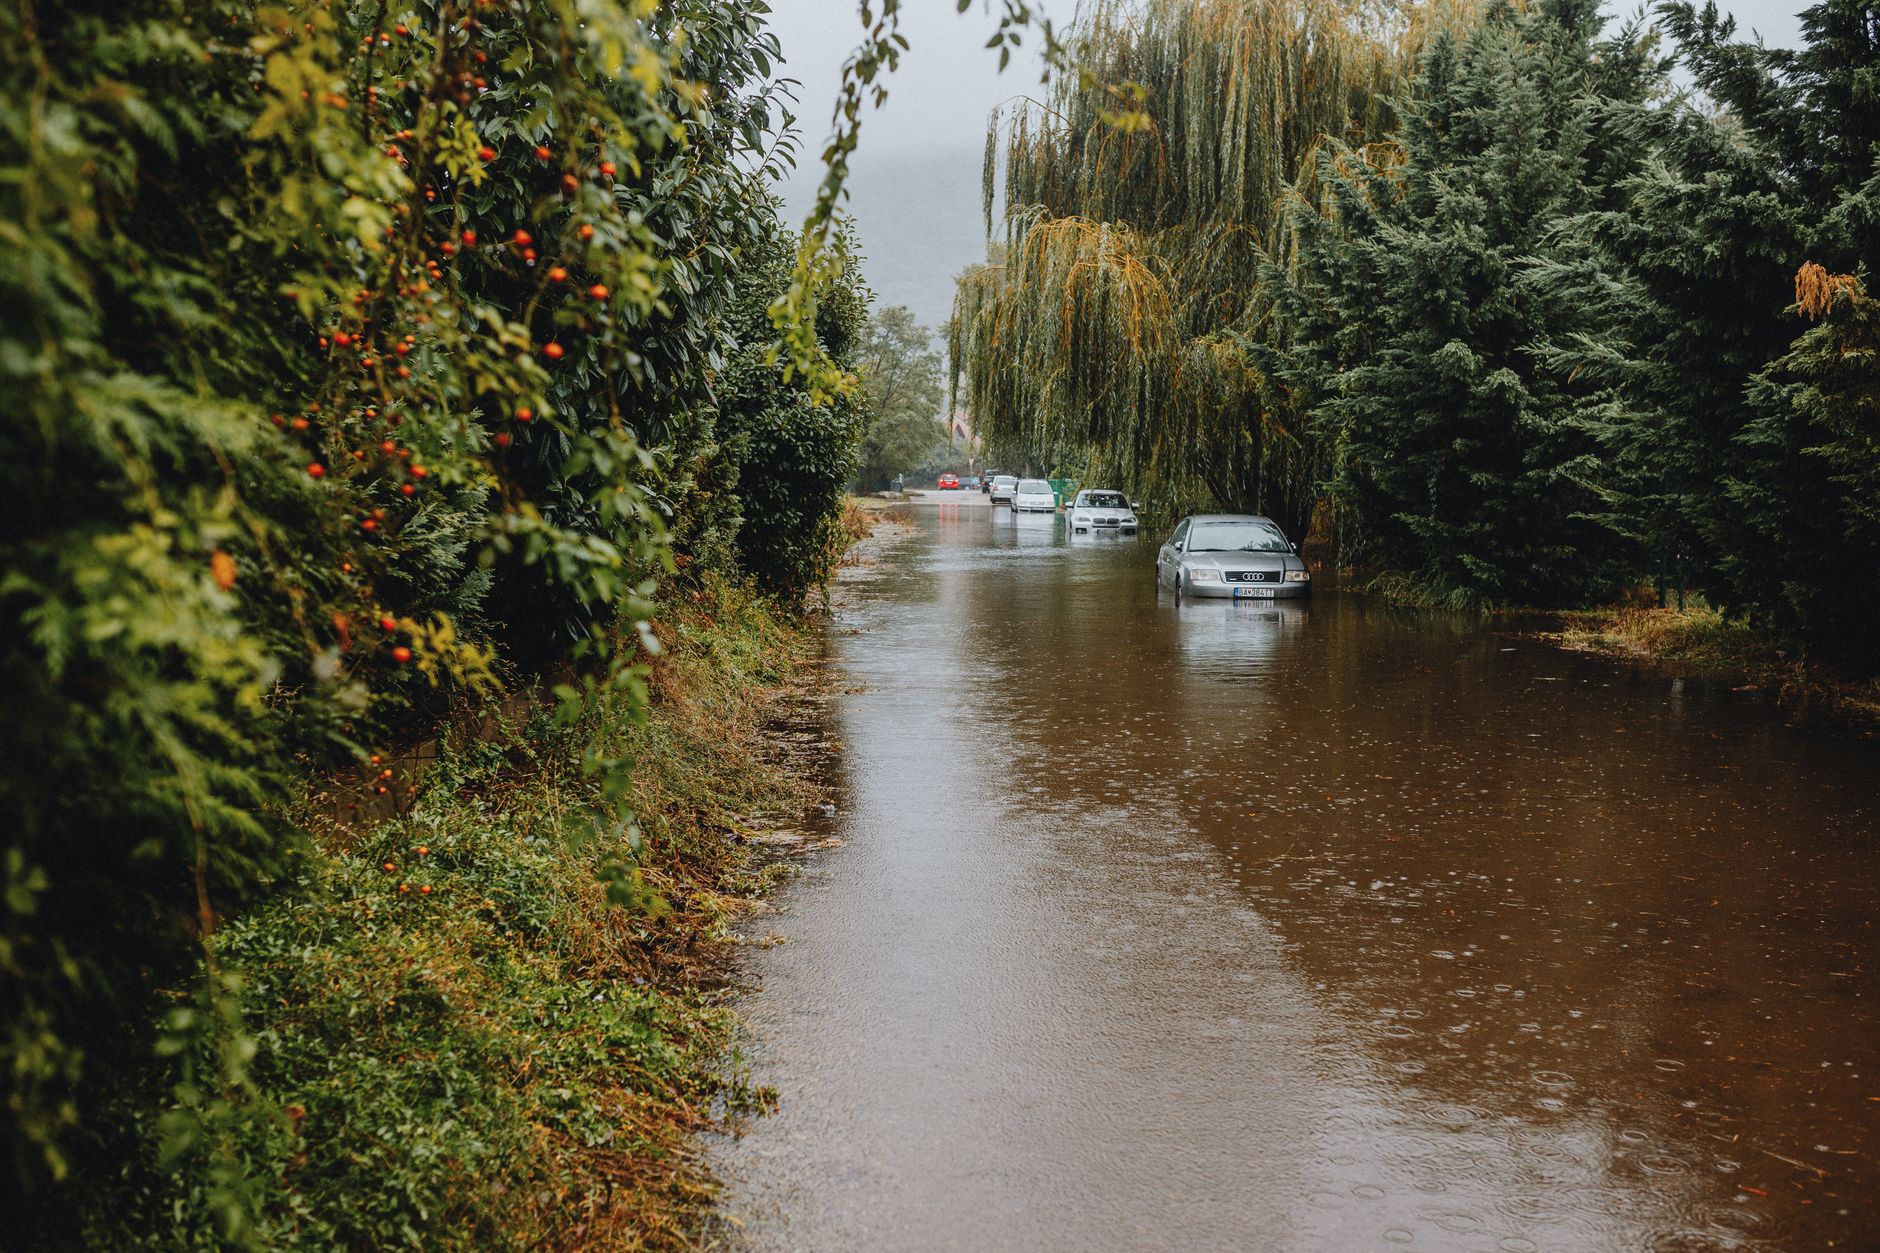
    豪雨時のアンダーパスや河川沿いの道路は、短時間で水位が急上昇します。見た目の水深と危険度にはズレがあり、「浅そうに見えて実は危険」なケースが後を絶ちません。

    水深の目安 車への影響 推奨行動
    マフラーの高さ(約20〜30cm) エンジンに水が浸入し始める危険水位 直ちにUターンし別ルートへ
    ドア下半分(約30〜50cm) 水圧でドアが開かなくなる/車体が浮き始める 絶対に進入しない
    ボンネットの高さ(約50cm以上) 車両が浮いて流される可能性大 進入は命に関わる。周囲に救助要請

    冠水した道路は水面下の白線や縁石が見えず、実際の水深を目視で正確に判断することはほぼ不可能です。「先行車が渡れたから大丈夫」という判断も、後続でエンジンが水を吸い込み立ち往生する典型的な事故パターンなので避けてください。

    すでに車内が浸水し始めている場合の脱出判断

    ドアが開かなくなる前に動く

    車外の水位がドアの半分に達すると、内外の水圧差でドアを人力で開けることはほぼ不可能になります。この段階に達する前、水がフロアマットに浸入し始めた時点で「脱出フェーズ」に切り替える判断が生死を分けます。

    脱出の優先順位

    1. まずシートベルトを外す:パニックで忘れがちですが、外さないと体が動かせません。
    2. 電動窓を試す(バッテリーが生きている数十秒が勝負):水没直後はまだ電装系が生きていることが多いため、真っ先に窓を全開にします。
    3. 窓が動かない場合は脱出ハンマーで側面ガラスを割る:フロントガラスは強化構造で割れにくいため、必ずサイドガラスを狙います。
    4. 子供・高齢者を先に脱出させる:体力のある大人が最後に脱出し、外から引き上げをサポートします。

    窓ガラスが割れない・割れた際の具体的対処

    脱出ハンマーがない場合の代替手段

    ヘッドレストの金属芯を抜き取り、先端の尖った部分をサイドガラスの角(四隅に近い部分)に強く打ち付けると割れることがあります。ガラス中央部は強度が高く割れにくいため、必ず角を狙ってください。

    窓ガラスを割った後の注意点

    • ガラス片で手足を切らないよう、上着や靴で覆いながら脱出する
    • 窓を割ると急激に水が流入するため、割った直後は一瞬体を安定させてから脱出する
    • 脱出後は車体にしがみつかず、流されない安定した場所(電柱・ガードレールなど)まで速やかに移動する

    車内に水没しつつあるが窓が開かない「密閉状態」の対処

    車体がほぼ水没し、内外の水圧が均衡すると、逆にドアが開けやすくなる瞬間があります。これは車内に水が満ちて内外の水圧差がなくなるためですが、この方法は水没後わずかな時間で酸欠になるリスクも伴うため、可能な限りその前段階(窓ガラス破壊)での脱出を優先してください。

    車両水没後に確認すべき生活再建支援:被災者生活再建支援金

    車の水没だけでは支援金の対象になりませんが、豪雨や浸水により住宅にも被害が及んだ場合、「被災者生活再建支援制度」に基づく支援金を申請できます。令和2年の法改正により、従来は支援対象外だった「中規模半壊」世帯にも新たに支援金が支給されるようになりました。

    制度のポイント:中規模半壊は基礎支援金が出ない

    中規模半壊世帯は、住宅の被害割合が半壊より重いものの大規模半壊には至らない区分です。この区分では住宅の被害程度に応じた「基礎支援金」は支給されず、再建方法に応じた「加算支援金」のみが支給される点が制度上の重要な注意点です。さらに、中規模半壊の加算支援金の金額は、全壊・大規模半壊の場合の半額に設定されているため、区別して理解しておく必要があります。

    被害区分 基礎支援金(複数世帯) 基礎支援金(単身世帯) 加算支援金(複数世帯) 加算支援金(単身世帯) 合計最大額(複数世帯/単身世帯)
    全壊 100万円 75万円 200万円 150万円 300万円/225万円
    大規模半壊 50万円 37.5万円 200万円 150万円 250万円/187.5万円
    中規模半壊 支給なし 支給なし 100万円 75万円 100万円/75万円

    ※加算支援金は「建設・購入」「補修」「賃借」など再建方法によって金額が変動します。上表は建設・購入を選択した場合の最大額です。金額は被害区分によって異なるため、以下の通り区別して確認してください。

    ・全壊・大規模半壊の場合:補修は複数世帯100万円(単身75万円)、賃借は複数世帯50万円(単身37.5万円)が目安となります。

    ・中規模半壊の場合:加算支援金は全壊・大規模半壊の半額に設定されており、補修は複数世帯50万円(単身37.5万円)、賃借は複数世帯25万円(単身18.75万円)が目安となります。

    罹災証明書の取得が第一歩

    支援金申請には市区町村が発行する「罹災証明書」で被害区分(全壊・大規模半壊・中規模半壊・半壊等)の認定を受ける必要があります。車の水没被害だけでなく、床上浸水などの住宅被害があれば、速やかに市区町村の窓口へ罹災証明書の申請を行ってください。

    よくある質問(FAQ)

    Q1. 車が水没しただけでも支援金はもらえますか?

    車両単体の損害は被災者生活再建支援金の対象外です。同支援金はあくまで「住宅」の被害程度に基づいて支給されます。車両被害については自動車保険の「車両保険」(水災補償特約含む)での対応が基本となります。

    Q2. 半壊(中規模半壊未満)の場合は何ももらえないのですか?

    被災者生活再建支援金の対象外ですが、市区町村独自の見舞金制度や、日常生活用具の給付、税・保険料の減免措置などが利用できる場合があります。罹災証明書の被害区分を確認のうえ、自治体窓口に個別相談してください。

    Q3. 窓ガラスを自分で割って脱出した場合、あとで車両保険は使えますか?

    水没による車両損害は、車両保険(水災担保がある契約)で補償対象となるのが一般的です。ガラス破損は脱出のためのやむを得ない行為として扱われるため、保険金請求時に状況を正直に説明すれば問題なく審査されます。事故状況報告書に「冠水による脱出のため」と明記してもらいましょう。

    Q4. 支援金の申請期限はありますか?

    基礎支援金は災害発生日から原則13ヶ月以内、加算支援金は原則37ヶ月以内が申請期限の目安です。ただし自治体により延長措置が取られる場合があるため、必ず居住する市区町村に最新の期限を確認してください。

    被災後に並行して進めるべき実務チェックリスト

    • □ 車両・住宅の被害状況をスマートフォンで写真・動画記録(浸水痕の高さが分かる角度で撮影)
    • □ 市区町村窓口で罹災証明書を申請(被害区分の一次判定を確認)
    • □ 自動車保険会社へ車両保険(水災補償)の事故受付を連絡
    • □ 罹災証明書の被害区分(全壊・大規模半壊・中規模半壊)を確認し、被災者生活再建支援金の対象可否を判断
    • □ 支援金の再建方法(建設・購入/補修/賃借)を決め、加算支援金の該当区分を確認
    • □ 火災保険(水災補償特約)の住宅損害請求も並行して申請
    • □ 自治体の独自見舞金・生活福祉資金貸付制度の有無を確認
    • □ 税金・国民健康保険料・水道光熱費の減免申請窓口を確認
    • □ 支援金申請の期限(基礎支援金13ヶ月/加算支援金37ヶ月目安)をカレンダーに登録
  • 【水没車は直すか手放すか】修理・廃車・査定売却を判断する損益分岐点

    【水没車は直すか手放すか】修理・廃車・査定売却を判断する損益分岐点

    水没車は「エンジンの吸気口より上まで水に浸かったか」「フロアマット上部まで浸水したか」が生死を分ける分岐点です。多くの場合、修理費が車両時価額の50%を超えたら経済的全損として廃車・売却を選ぶのが合理的ですが、判断を焦る前に加入している保険の水災補償の有無と、被災者生活再建支援金など公的支援金の受給可否を確認してから資金計画を立てることが、後悔しない選択につながります。

    水没車の被害レベルをまず確認する

    修理か廃車かを判断する前に、どの深さまで水が達したかで大きく状況が変わります。以下の基準を目安に、無理な自走は絶対に避けてください。

    浸水レベル 状態の目安 修理可能性
    軽度 タイヤ〜フロアマット上面まで 内装乾燥・電装確認で復旧できる場合が多い
    中度 シート座面〜ダッシュボード付近まで 電子制御ユニット(ECU)や配線交換が必要。修理費が高額化しやすい
    重度 ハンドル付近〜天井近くまで、またはマフラー・吸気口から水を吸った エンジン内部に水が入った「ウォーターハンマー」の恐れが高く、経済的全損の可能性が高い

    特に走行中や停車中にエンジンがかかった状態でマフラーから水を吸い込むと、エンジン内部で水が圧縮されピストンやコンロッドが破損する「ハイドロロック」が起こります。この状態でエンジンをかけ直すと被害がさらに拡大するため、水没が疑われる場合は絶対にエンジンを始動させず、レッカー移動を依頼してください。

    修理と廃車・売却の損益分岐点

    判断基準はシンプルに「修理費用」と「車両の現在価値(時価)」の比較です。一般的な目安は次の通りです。

    修理費用の目安 判断の方向性
    車両時価額の30%未満 修理を優先して検討可能
    車両時価額の30〜50%程度 年式・使用予定期間・部品供給状況を踏まえて要検討
    車両時価額の50%以上(経済的全損) 廃車または査定売却が合理的

    車両保険(水災を含む一般条件)に加入している場合、保険会社が独自に時価額と修理費を比較し、修理費が時価額を上回ると判断すれば「全損扱い」となり、時価額相当の保険金が支払われて契約が終了します。この場合は無理に修理費を自己負担するより、保険金を新車・中古車購入の頭金に充てるほうが合理的なケースが大半です。

    査定売却(水没車買取)という第三の選択肢

    水没車専門の買取業者やディーラーの下取りでは、修理せずそのままの状態で買い取ってもらえる場合があります。特に以下のケースでは、修理より売却が有利です。

    • 車両保険が水災に対応しておらず、修理費を全額自己負担しなければならない
    • 年式が古く、部品供給や再修理後の下取り価格に不安がある
    • 今後の生活再建のため、まとまった資金を早期に確保したい

    複数の買取業者から相見積もりを取ることで、部品としての価値(エンジン単体、電装部品等)まで含めた適正価格を把握できます。1社だけの査定で即決しないことが損を避けるコツです。

    資金計画に組み込みたい公的支援金制度

    車両は原則として被災者生活再建支援金の直接の対象ではありませんが、住宅の被害区分に応じて支給される支援金は使途が限定されない現金給付のため、修理費・買い替え費用の一部に充当することが可能です。罹災証明書を取得したら、住宅の被害区分を確認し、あわせて申請しておきましょう。

    被災者生活再建支援金の支給額(令和2年改正法準拠)

    令和2年の法改正により「中規模半壊」区分が新設されましたが、中規模半壊には基礎支援金は支給されず、住宅の再建方法に応じた「加算支援金」のみが支給される点に注意が必要です。中規模半壊の加算支援金は、全壊・大規模半壊よりも低い金額(建設・購入100万円等)に設定されている点にも注意してください。

    被害区分 基礎支援金(複数世帯/単身世帯) 加算支援金(複数世帯/単身世帯) 合計最大額(複数世帯/単身世帯)
    全壊 100万円 / 75万円 建設・購入200万円/150万円
    補修100万円/75万円
    賃借50万円/37.5万円
    建設・購入で300万円 / 225万円
    大規模半壊 50万円 / 37.5万円 建設・購入200万円/150万円
    補修100万円/75万円
    賃借50万円/37.5万円
    建設・購入で250万円 / 187.5万円
    中規模半壊 支給なし 建設・購入100万円/75万円
    補修50万円/37.5万円
    賃借25万円/18.75万円
    建設・購入で100万円 / 75万円

    ※「複数世帯」は世帯人数が2人以上、「単身世帯」は1人世帯を指します。加算支援金は、住宅を建設・購入する場合、補修する場合、賃借する場合でそれぞれ額が異なり、後から再建方法を変更した場合は差額を追加申請できます。車の買い替え費用に直接充当する使途区分はありませんが、支給された支援金は使途を問われないため、生活再建全体の資金計画の中で車両費用にあてることが可能です。

    被災者生活再建支援金には申請期限が設けられている点にも注意が必要です。基礎支援金は原則として災害発生日から13ヶ月以内、加算支援金は災害発生日から37ヶ月以内に申請する必要があります(自治体の判断により期限が延長される場合もあります)。車の修理・買い替えの資金計画を立てる際は、この期限内に支援金の受給可否と支給時期を確認しておくことが重要です。

    よくある質問(FAQ)

    Q. 水没車をそのまま自走させても大丈夫ですか?
    A. マフラーやエアクリーナーから水を吸っている可能性がある場合、絶対にエンジンを始動しないでください。ハイドロロックによりエンジン内部が破損し、修理不能な損傷につながる恐れがあります。レッカー移動を依頼してください。
    Q. 車両保険に入っていない場合、何か使える公的支援はありますか?
    A. 車両そのものへの公的支援金はありませんが、住宅の被害に応じた被災者生活再建支援金や、自治体独自の被災者向け生活資金貸付(災害援護資金)などを活用し、生活資金全体の中で車の修理・買い替え費用を確保する方法があります。ただし被災者生活再建支援金には申請期限(基礎支援金は災害発生日から13ヶ月以内、加算支援金は37ヶ月以内)があるため、早めに自治体窓口で確認してください。
    Q. 修理か廃車か迷っている間に査定額は下がりますか?
    A. 水没車は時間が経つほど内部腐食やカビの発生が進み、査定額が下がる傾向にあります。判断に迷う場合でも、早めに複数の買取業者へ査定依頼を出し、相場を把握しておくことをおすすめします。
    Q. 車両保険で「全損」と判定されたら、車は処分しなければなりませんか?
    A. 全損扱いで保険金を受け取った後も、車両の所有権を保険会社に譲渡せず、そのまま自己所有・自己負担で修理して乗り続けることも契約上可能な場合があります。契約内容を保険会社に確認してください。
    Q. 中規模半壊と判定された場合、車の被害は考慮されますか?
    A. 中規模半壊の判定は住宅の損害程度を基準にしたものであり、車両被害は直接反映されません。車両については別途、罹災証明書や被災届出証明書を保険会社や買取業者に提示し、水没被害の証明として活用してください。

    被災後に並行して進めるべき実務チェックリスト

    • □ 水没車のエンジンは始動せず、写真・動画で浸水の高さと車両全体の状態を記録する
    • □ 自治体窓口で罹災証明書(住宅)・被災届出証明書(車両含む財産被害)を申請する
    • □ 車両保険の契約内容(水災補償の有無・免責額)を確認し、保険会社に連絡する
    • □ 修理業者2〜3社と買取業者2〜3社から見積もり・査定を取り比較する
    • □ 住宅の被害区分(全壊・大規模半壊・中規模半壊等)を確認し、被災者生活再建支援金を申請する(基礎支援金は13ヶ月以内、加算支援金は37ヶ月以内の申請期限に注意)
    • □ 自治体独自の災害援護資金や見舞金、税・保険料の減免制度の対象条件を確認する
    • □ 廃車を選ぶ場合は、車検証・自賠責保険の解約手続き、自動車税の抹消手続きも忘れずに行う
    • □ 買い替えが必要な場合は、支援金の受給時期と納車スケジュールを逆算して資金計画を立てる
  • 【水没車はエンジン始動厳禁】キーを回すと起きる通電火災の危険と安全な対処手順

    【水没車はエンジン始動厳禁】キーを回すと起きる通電火災の危険と安全な対処手順

    水害で車が浸水してしまったとき、絶対にエンジンをかけてはいけません。
    「水が引いたから動くかもしれない」「安全な場所へ車を移動させたい」とキーを回したりスタートボタンを押した瞬間、あるいはエンジン停止から数時間後に電気系統がショートし、車両火災(通電火災)を引き起こす恐れがあります。まずはキーを抜いたまま車から離れ、安全を確保してください。

    【絶対厳禁】水没した車のセルを回してはいけません

    外見上は乾いているように見えても、内部の配線やコンピューター、バッテリー周辺に泥水や塩分が残っています。通電した瞬間にショートして出火するだけでなく、エンジン内部に水が入った状態で始動するとピストンやシリンダーが瞬時に破壊(ウォーターハンマー現象)され、修理不能の全損に至ります。

    水没した車のキーを回してはいけない2つの理由

    浸水被害に遭った車両は、通常の故障車とは全く異なるリスクを抱えています。一見すると被害が小さく見えても、以下の2つの重大な事故が発生します。

    1. 時間差で突然出火する「通電火災」の仕組み

    水害時の水には、泥、土砂、汚物、あるいは海水(塩分)が含まれています。これらが電気配線のコネクターやバッテリーの端子部に付着すると、水分が乾いた後も導電性物質として残ります。そこに微弱な電流が流れ続けることで発熱し、被覆ビニールが溶けて突然発火します。

    2. エンジンを全損させる「ウォーターハンマー現象」

    マフラーやエアクリーナーからエンジン内部に水が侵入している状態でセルモーターを回すと、ピストンが水を圧縮しようとして極めて強い負荷がかかり、エンジンブロックが粉砕されます。

    ハイブリッド車(HV)や電気自動車(EV)が浸水した場合の注意点

    数百ボルトの高電圧バッテリーを搭載しているため、オレンジ色の高電圧配線には絶対に触れず、変圧器周辺から離れてください。

    公的指針:国土交通省「水没した車両の取り扱いにおける注意点」

    キースイッチをONにせずロードサービス等に相談し、可能であればバッテリーのマイナス端子を取り外すことが推奨されています。

    水没した車を発見したとき、最初にすべき3つの手順

    【安全最優先】現場での初動チェックリスト

    • キースイッチをOFFにし、キーを抜く
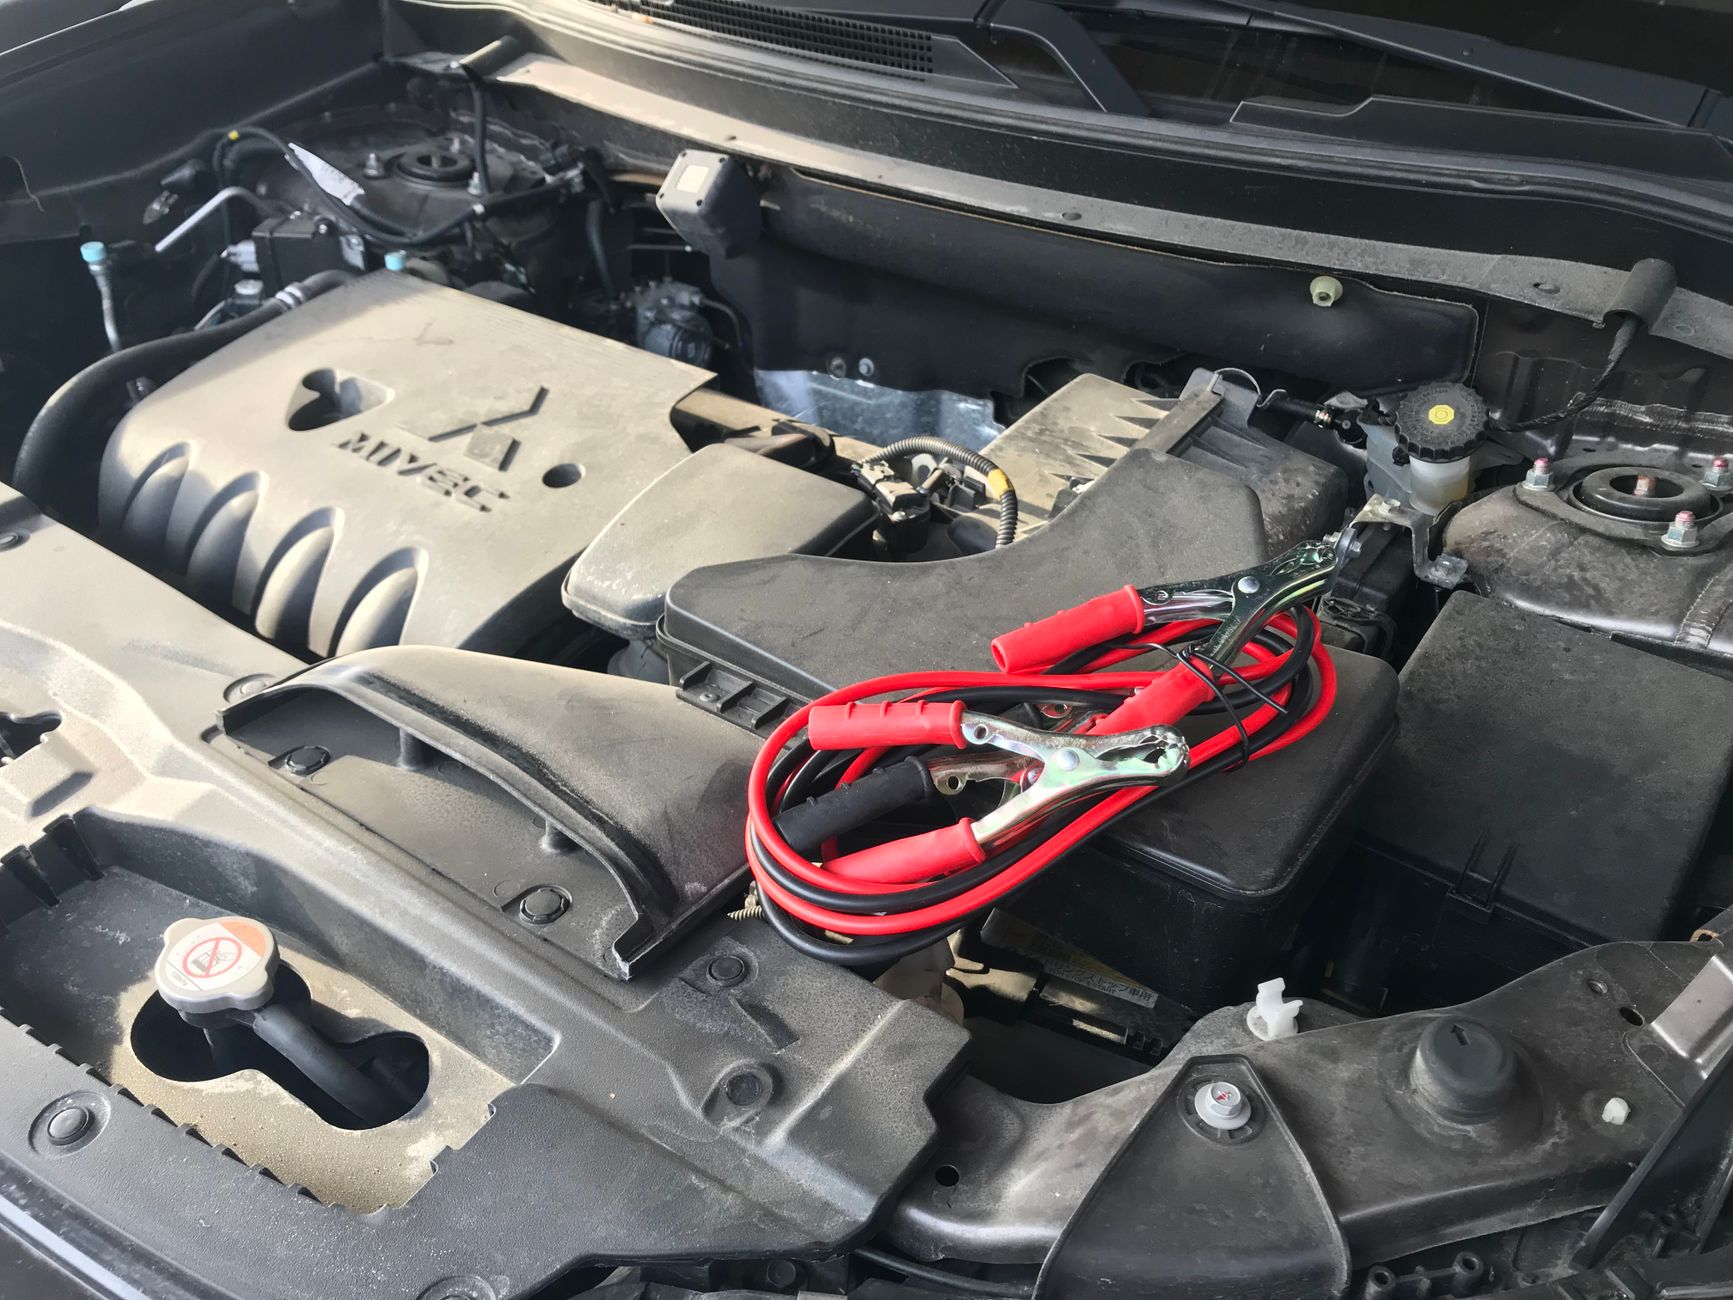
    • 安全が確保できる場合のみ、バッテリーのマイナス端子を外す
    • 浸水の深さを撮影し、保険会社やロードサービスへ連絡する

    水没車に関するよくある質問

    Q. マフラーの高さまでしか浸水していなくても危険ですか?
    A. 危険です。床下の電気配線ハーネスが浸水しているケースが多いため、プロの点検を受けるまで通電は避けてください。

    まとめ:焦ってキーを回さず、レッカー搬送を待つ

    セルを回した一瞬の判断が車両全損や火災を招きます。キーを抜いて車から離れ、JAFや保険会社のロードサービスによるレッカー搬送を待つのが最も安全な選択です。

  • 【水没車の感電・火災防止】バッテリーのマイナス端子の安全な外し方と事前準備

    【水没車の感電・火災防止】バッテリーのマイナス端子の安全な外し方と事前準備

    水害に遭った車が自宅や安全な場所にあり、二次災害(通電火災)を防ぎたい場合、可能であれば「バッテリーのマイナス端子」を外すことが有効な応急処置となります。
    ただし、感電やショート、エアバッグの誤作動を引き起こす危険があるため、正しい手順と安全装備を理解した上で、無理のない範囲で行ってください。

    【絶対厳禁】プラス端子から外してはいけません

    バッテリーの端子を外す際は、必ず「マイナス端子(黒)」から外してください。プラス端子(赤)から先に外そうとしてスパナ等の金属工具が車のボディ(車体アース)に接触すると、激しいスパーク(火花)が発生し、引火やコンピューターの破損を招きます。

    なぜバッテリーのマイナス端子を外す必要があるのか

    水没した車両は、配線や電子制御ユニット(ECU)の内部に水分や泥水が残り、時間差でショートや出火(通電火災)を引き起こします。バッテリーのマイナス端子を切り離して回路を完全に遮断することで、電気が流れる経路を断ち、突然の発火リスクを根絶することができます。

    作業前に必ず確認すべき安全ルール

    • ハイブリッド車(HV)・電気自動車(EV)は作業不可:高電圧システムが搭載されているため、一般の方による端子の取り外しは感電の致命的な危険があります。必ず専門業者(ディーラーやJAF)に依頼してください。
    • ガソリン車・ディーゼル車の場合のみ:車内の電子機器(時計、ナビの設定、パワーウインドウ等の初期化)がリセットされることをあらかじめ了承の上で作業します。

    公的指針・専門機関:一般社団法人日本自動車連盟(JAF) / 消防庁

    冠水・水没車両の火災予防として、安全が確保できる状況であればバッテリーのマイナス側ケーブルを取り外すことが推奨されています。ただし、二次災害の危険が少しでもある場合は無理をせず、速やかにロードサービスへ引き渡すことが最善です。

    バッテリーマイナス端子を外す4つのステップ

    【安全作業】マイナス端子取り外し手順

    • 1. 安全装備の着用:絶縁手袋(ゴム手袋)と保護メガネを着用し、足元が濡れていない安全な場所で作業する。
    • 2. ボンネットの開放:エンジンルームを開け、バッテリーの位置を確認する。
    • 3. マイナス端子の特定:「-」マークまたは黒色のカバーがついている端子を確認し、スパナやレンチでナットを緩める。
    • 4. ケーブルの取り外し:ボルトを緩めたら端子を外し、金属部が車体に触れないよう絶縁して固定する。

    バッテリー取り外しに関するよくある質問

    Q. ボンネットが電動で開かない場合はどうすればいいですか?

    A. 無理にこじ開けようとせず、そのまま放置してください。
    ショートや車体の歪みによるものであり、無理な作業は怪我や新たな故障につながるためレッカー業者に依頼してください。

    まとめ:安全に作業できる環境のときのみ、マイナス端子を外す

    二次災害を防ぐための有効な手段ですが、感電やスパークの危険があるため、少しでも不安がある場合やHV/EV車である場合は、作業を行わずにプロの到着を待ちましょう。

  • 【水没車・冠水車の車両保険】保険適用の判断基準と等級ダウンの仕組み

    【水没車・冠水車の車両保険】保険適用の判断基準と等級ダウンの仕組み

    台風やゲリラ豪雨でマイカーが冠水・浸水被害に遭った場合、自動車保険の「車両保険」に加入していれば、修理費用や買い替え費用の補償を受けられる可能性が高いです。
    ただし、加入しているプラン(一般型か限定型か)による補償の違いや、翌年の保険料(等級ダウン)への影響を正しく理解した上で請求を判断する必要があります。補償の適用基準と請求手順を詳しく解説します。

    【契約確認】車両保険なし(自賠責・対人対物のみ)では補償されません

    自賠責保険や、任意保険の「対人・対物賠償」だけでは自身の車の損害は一切補償されません。ご自身の保険証券で「車両保険」がセットされているかを最優先で確認してください。

    水没・冠水で車両保険が下りる条件

    水害による車の損害は、基本的に車両保険の補償対象(自然災害リスク)に含まれます。

    1. 「一般型」だけでなく「限定型(エコノミー型)」でも原則対象

    多くの自動車保険において、台風・洪水・高潮による水没事故は「飛来中・落下中の他物との衝突」などと同様に自然災害として扱われるため、補償範囲の狭い限定型(エコノミー型・車対車+限定Aなど)であっても水災事故は補償対象となるケースが一般的です。
    ※一部の特殊な限定プランや共済商品では水災が対象外となっている場合もあるため、必ず約款・証券をご確認ください。

    2. 「全損」と「分損」の判定基準

    車両保険の支払いは、被害状況に応じて大きく2つに分かれます。

    • 全損(ぜんそん):修理費用が「車両保険金額(協定保険価額)」を上回る場合、またはフロアパネル・シート座面以上まで浸水し、安全な修復が不可能と判定された場合。契約時の設定保険金が全額支払われます(全損時諸費用特約が付いていれば上乗せあり)。
    • 分損(ぶんそん):修理費用が車両保険金額の範囲内に収まる場合。実際の修理見積額から、あらかじめ設定した免責金額(自己負担額)を差し引いた額が支払われます。

    車両保険を使うと等級はどうなる?

    自然災害による水没被害で車両保険を使った場合、通常の自損事故や追突事故(3等級ダウン)とは異なり、「1等級ダウン事故」として扱われます。

    等級ダウンと事故有係数のルール

    ・翌年度の等級が「1等級ダウン」します。
    ・「事故有係数適用期間」が1年間加算され、翌年の保険料が通常よりも割高になります。
    ※修理代が少額(例: 数万円程度)の場合は、翌年の保険料の値上がり分の方が高くなるケースがあるため、保険を使わずに自己負担した方が得策な場合もあります。

    保険金請求の4つの手順

    【請求フロー】スムーズに保険金を受け取るためのステップ

    • 1. 被害状況の撮影:車が浸水している水位(タイヤのどの高さまで水が来たか、室内の泥の跡など)をスマートフォンで四方から記録する。
    • 2. 保険会社・代理店へ事故受付:レッカー手配の要否と併せて、冠水被害に遭った旨を速やかに電話またはアプリ等で連絡する。
    • 3. 車両の引き下げ・損害鑑定:指定の修理工場や保管場所へレッカー搬送し、保険会社のアジャスター(損害調査員)が損害額を査定する。
    • 4. 協定と保険金の支払い:全損または分損の金額が確定し、保険金受取口座へ振り込まれる。

    よくある質問

    Q. ローンが残っている車が「全損」になった場合、保険金はどうなりますか?

    A. 原則としてローン残債の返済に優先して充当されます。
    所有権留保(車検証の所有者がディーラーやローン会社)になっている場合、支払われた車両保険金はまずローンの精算に充てられ、残額があれば手元に戻ります。不足分が出る場合は、引き続き残債を支払う必要があります。

    まとめ:まずは保険証券を確認し、損保会社へ相談を

    浸水被害に遭った車は外見以上に内部の電子系統やエンジンに深刻なダメージを受けています。自走させず、まずは契約内容を確認した上で保険会社へ連絡し、保険適用の可否と翌年の試算を出してもらいましょう。