カテゴリー: D-1:罹災証明書

  • 【ペット同行避難の基本】避難所での受け入れ基準と事前に必要な準備・備蓄

    【ペット同行避難の基本】避難所での受け入れ基準と事前に必要な準備・備蓄

    結論から言うと、ペットとの同行避難は「避難所に一緒に行ける」ことを意味するだけで、「同じ居住スペースで一緒に過ごせる」ことを保証するものではありません。避難所ごとに受け入れ基準は異なり、多くの施設ではケージ収納・屋外や別室での飼養管理が前提です。同行避難をスムーズに行うには、平時からのしつけ・健康管理・備蓄が不可欠であり、あわせて住まいの被害が生じた場合に受け取れる「被災者生活再建支援金」の仕組み(令和2年改正で中規模半壊が新設され、基礎支援金は出ず加算支援金のみとなる点や、申請期限が定められている点)も正しく理解しておく必要があります。本記事では、ペット同行避難の基準と準備物、そして生活再建支援金の金額と申請期限を整理します。

    同行避難と同伴避難の違いを正しく理解する

    環境省のガイドラインでは、ペットとの避難行動を次の2つに区分しています。

    • 同行避難:災害発生時に飼い主がペットと共に安全な場所まで避難する「行動」そのものを指す。避難所内で人とペットが同室で過ごせることは意味しない。
    • 同伴避難:避難所内でペットと飼い主が同室、または隣接した専用スペースで生活すること。実施できるかは自治体・施設ごとの運用に委ねられている。

    多くの避難所では、衛生面・アレルギー・鳴き声トラブルへの配慮から、ペットは屋外の専用テントやケージ置き場、体育館とは別の教室などに収容されるケースが一般的です。「同行避難=一緒の部屋で過ごせる」という誤解が現地でのトラブルの原因になりやすいため、事前にお住まいの自治体・指定避難所の運用ルールを確認しておきましょう。

    避難所でのペット受け入れ基準

    受け入れ基準は自治体・施設によって差がありますが、一般的に以下の条件が求められます。

    区分 主な受け入れ条件
    健康管理 狂犬病予防接種・混合ワクチン接種済み、ノミ・ダニ駆除済みであること
    収容方法 ケージまたはキャリーバッグに収容できること(放し飼い不可)
    しつけ 無駄吠えをしない、指示に従える、排泄を我慢・誘導できること
    身元確認 迷子札・マイクロチップ・鑑札の装着
    飼い主の管理義務 給餌・排泄処理・健康チェックは飼い主が責任を持って行うこと

    特殊な事情(大型犬、多頭飼育、気性の荒い動物、爬虫類など)がある場合は、受け入れ自体を断られる可能性もあるため、自宅や車中泊、親族宅、ペット同伴可能な宿泊施設など複数の避難先を平時から検討しておくことが重要です。

    事前に準備すべき備蓄・持ち物リスト

    人と同様、ペットの備蓄も最低5日分、できれば7日分を目安に準備します。

    カテゴリ 具体的な品目
    食料・水 療法食含むフード5〜7日分、飲料水、食器
    収容用品 ケージ・キャリーバッグ、リード・首輪(予備含む)
    健康管理用品 常備薬、ワクチン接種証明書のコピー、健康手帳
    衛生用品 ペットシーツ、排泄物処理袋、消臭剤、タオル
    身元表示 迷子札、マイクロチップ登録証、写真(飼い主と一緒に写ったもの)
    その他 お気に入りのおもちゃ・毛布(ストレス軽減用)

    特に「飼い主とペットが一緒に写った写真」は、はぐれてしまった際の所有証明・捜索に役立つため、スマートフォンだけでなく紙焼きでも用意しておくと安心です。

    平時から行うべきしつけ・健康管理

    • ケージやキャリーバッグに慣れさせておく(普段から生活空間に置く)
    • 「待て」「おいで」など基本的な指示に従えるようにする
    • 不特定多数の人・動物がいる環境でも過度に興奮しないよう社会化する
    • マイクロチップの登録・鑑札の装着を済ませておく
    • かかりつけ動物病院やペットホテルなど、避難先の候補を複数リストアップしておく

    住まいが被災した場合に受け取れる「被災者生活再建支援金」

    ペット同行避難の準備と並行して、住宅に被害が生じた場合の生活再建資金についても把握しておきましょう。令和2年の法改正により、従来の「大規模半壊」より軽い「中規模半壊」区分が新設されましたが、中規模半壊には基礎支援金は支給されず、加算支援金のみが対象となります。

    被害区分 基礎支援金(複数世帯) 基礎支援金(単身世帯) 加算支援金(複数世帯) 加算支援金(単身世帯)
    全壊 100万円 75万円 建設・購入200万円/補修100万円/賃貸50万円 建設・購入150万円/補修75万円/賃貸37.5万円
    大規模半壊 50万円 37.5万円 建設・購入200万円/補修100万円/賃貸50万円 建設・購入150万円/補修75万円/賃貸37.5万円
    中規模半壊 支給なし 支給なし 建設・購入100万円/補修50万円/賃貸25万円 建設・購入75万円/補修37.5万円/賃貸18.75万円

    加算支援金は住宅の再建方法(建設・購入/補修/賃貸)によって金額が変わり、当初は賃貸で仮住まいをした後に自宅を再建する場合など、再建方法の変更に伴う差額請求も可能です。申請には罹災証明書が必須となるため、被害区分の認定を早めに受けることが、ペットとの生活再建にも直結します。

    なお、被災者生活再建支援金には法定の申請期限が定められています。基礎支援金は災害発生日から13ヶ月以内、加算支援金は災害発生日から37ヶ月以内に申請する必要があります。やむを得ない事情がある場合は延長が認められることもありますが、原則としてこの期限を過ぎると支給を受けられなくなるため、罹災証明書の交付を受けたら早めに市区町村窓口で手続きを行いましょう。

    よくある質問(FAQ)

    Q1. 避難所でペットが同室で過ごせないと言われました。どうすればいいですか?
    A. 多くの避難所ではペットは屋外や別室での管理が原則です。ケージに入れた上で施設のルールに従い、給餌・排泄処理は飼い主が責任を持って行いましょう。同室が難しい場合は、車中泊や親族宅、ペット同伴可能な宿泊施設への分散避難も検討してください。
    Q2. ワクチン接種証明書を紛失した場合、避難所に入れませんか?
    A. 施設によって対応は異なりますが、証明書がないと受け入れを断られる、または隔離スペースでの管理を求められることがあります。かかりつけ動物病院に再発行を依頼するとともに、平時からスマートフォンで写真データとしても保存しておきましょう。
    Q3. 中規模半壊の判定を受けましたが、基礎支援金はもらえますか?
    A. 令和2年改正法により、中規模半壊は基礎支援金の対象外です。住宅の再建方法に応じた加算支援金(建設・購入100万円、補修50万円、賃貸25万円/単身はその4分の3)のみが支給されます。
    Q4. 賃貸で仮住まいをした後、自宅を再建した場合、追加でお金はもらえますか?
    A. 可能です。加算支援金は再建方法の変更に応じて差額を追加申請できます。例えば全壊で賃貸(50万円)を受給後、建設・購入(200万円)に切り替えた場合、差額の150万円を追加請求できます。ただし、加算支援金の申請期限(災害発生日から37ヶ月以内)内に手続きを行う必要があるため、再建方法が決まり次第、早めに窓口へ相談しましょう。
    Q5. 多頭飼育をしていますが、避難所で受け入れてもらえますか?
    A. 多頭飼育は自治体・施設の判断により受け入れが制限される場合があります。事前に自治体の防災担当窓口に相談し、車中泊や知人宅など複数の避難先候補を用意しておくことを強く推奨します。
    Q6. 被災者生活再建支援金の申請にはいつまでに手続きすればよいですか?
    A. 基礎支援金は災害発生日から13ヶ月以内、加算支援金は災害発生日から37ヶ月以内が申請期限です。それぞれ期限が異なるため、罹災証明書を取得した段階で早めに両方の申請準備を進めることをお勧めします。

    被災後に並行して進めるべき実務チェックリスト

    • □ ペットの安全確保・健康状態の確認(怪我・体調不良の有無)
    • □ 避難所またはペット同伴可能な避難先への移動
    • □ ペットのケージ・食料・水・常備薬の確保状況の確認
    • □ 迷子になった場合に備えた保護施設・動物愛護センターへの照会先の把握
    • □ 住宅被害の写真撮影(罹災証明書申請用に全体・部位別を複数枚)
    • □ 市区町村窓口での罹災証明書の申請
    • □ 被害区分(全壊・大規模半壊・中規模半壊など)の認定結果の確認
    • □ 被災者生活再建支援金の申請書類(罹災証明書、住民票、通帳写し等)の準備
    • □ 基礎支援金の申請期限(災害発生日から13ヶ月以内)の確認・手続き
    • □ 加算支援金の再建方法(建設・購入/補修/賃貸)の検討・選択
    • □ 加算支援金の申請期限(災害発生日から37ヶ月以内)の確認・手続き
    • □ 火災保険・地震保険の保険会社への連絡・請求手続き
    • □ 自治体独自の支援制度(義援金、生活資金貸付など)の有無の確認
  • 【ハザードマップの読み方】洪水浸水想定区域・土砂災害警戒区域の確認方法

    【ハザードマップの読み方】洪水浸水想定区域・土砂災害警戒区域の確認方法

    ハザードマップは「見る」だけでなく「読み解く」ことが命を守る第一歩

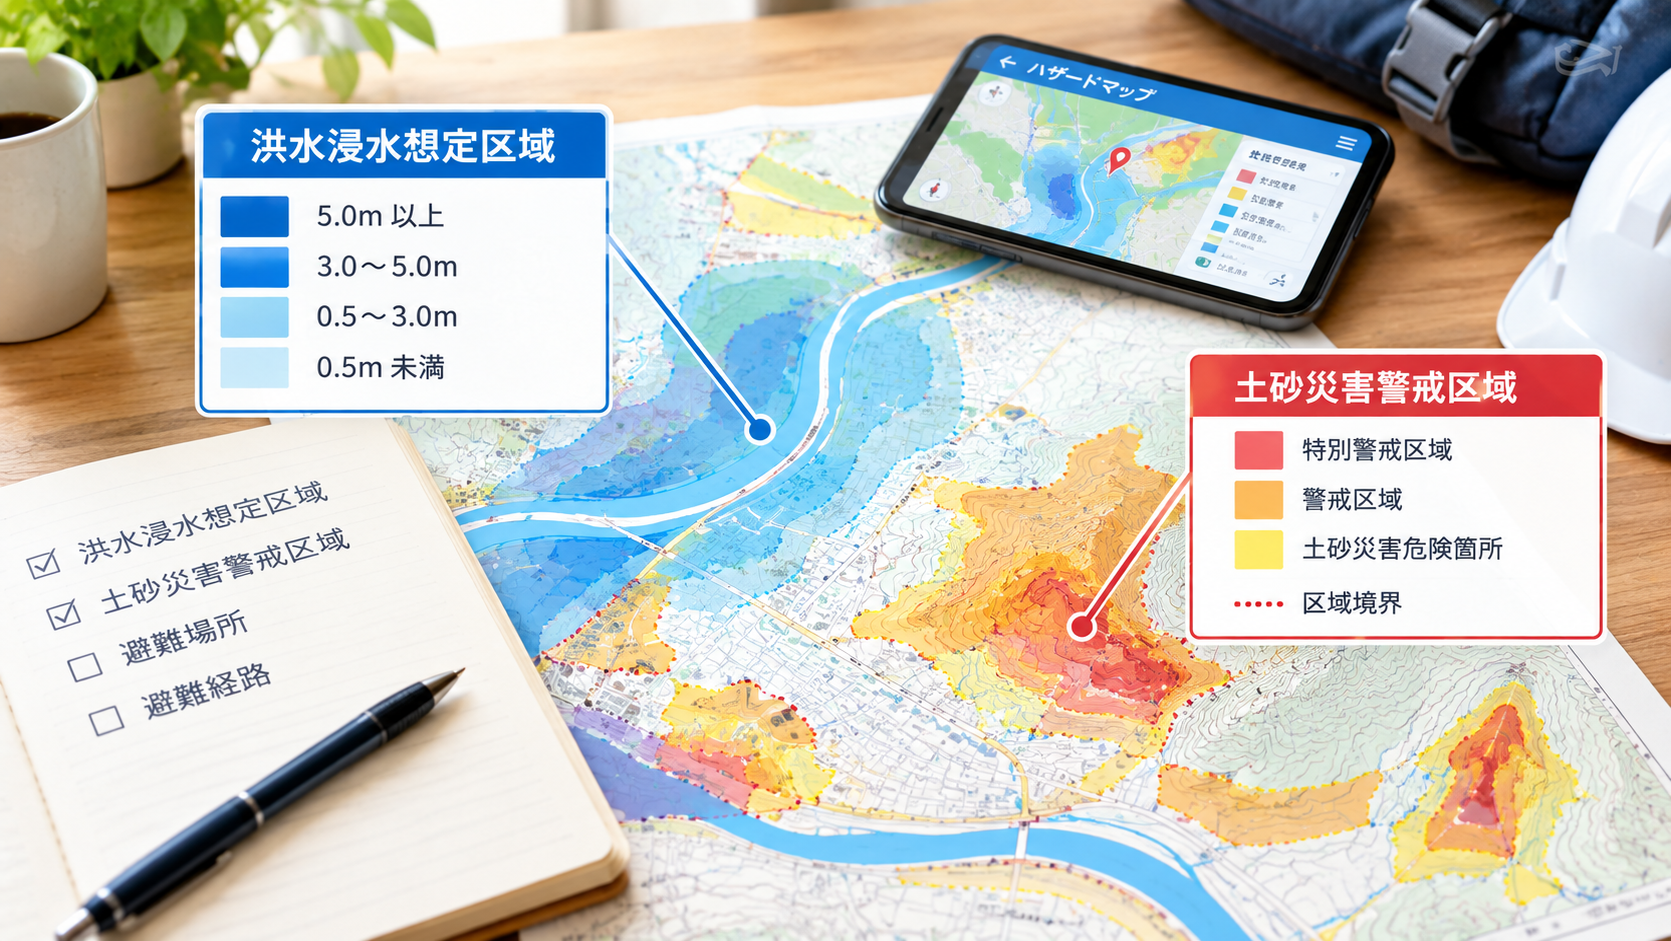
    結論から言うと、洪水浸水想定区域と土砂災害警戒区域は、国土交通省「重ねるハザードマップ」で住所を入力するだけで数分で確認できます。色分けされた浸水深や「イエローゾーン・レッドゾーン」の意味を正しく理解し、避難行動と合わせて確認しておくことが被害軽減の第一歩です。さらに万一被災した場合は、罹災証明書の判定(全壊・大規模半壊・中規模半壊など)によって受け取れる被災者生活再建支援金の金額が大きく変わります。本記事ではハザードマップの読み方から、被災後の支援金制度、実務チェックリストまで一気に整理します。

    1. まず使うべき公式ツール「重ねるハザードマップ」

    国土交通省が運営する「ハザードマップポータルサイト」には、全国共通の地図に複数の災害リスクを重ねて表示できる「重ねるハザードマップ」と、市区町村が作成した避難所情報付きの「わがまちハザードマップ」の2種類があります。まずは住所(または現在地)を入力し、「洪水」「土砂災害」「高潮」「津波」のレイヤーを切り替えて自宅・職場・通勤経路のリスクを確認しましょう。

    確認したい情報 使うツール ポイント
    浸水深・浸水想定区域 重ねるハザードマップ(洪水レイヤー) 想定最大規模(L2)と計画規模(L1)を切り替えて比較
    土砂災害警戒区域 重ねるハザードマップ(土砂災害レイヤー) イエローゾーン/レッドゾーンの違いを確認
    避難所・避難場所 わがまちハザードマップ 指定緊急避難場所と指定避難所は別物なので要確認
    危険度リアルタイム情報 気象庁「危険度分布(キキクル)」 大雨・洪水・土砂災害の発生前予兆を色で表示

    2. 洪水浸水想定区域の見方

    2-1. 「想定最大規模」と「計画規模」の違い

    洪水浸水想定区域には、河川整備の基準となる降雨(おおむね数十年に一度)を想定した「計画規模(L1)」と、想定し得る最大規模の降雨(千年に一度程度)を想定した「想定最大規模(L2)」の2種類があります。近年の水害は想定を超える豪雨が増えているため、必ずL2(想定最大規模)で自宅周辺の浸水深を確認してください。

    2-2. 浸水深の色分けを読み解く

    色 想定浸水深の目安 生活への影響
    薄い黄色〜黄色 0.5m未満〜3m未満 床上浸水〜1階天井付近まで浸水
    オレンジ〜赤 3m〜5m未満 1階が水没、2階への浸水の恐れ
    紫〜濃い紫 5m以上(10m以上含む) 2階以上でも命に関わる危険性

    加えて、木造家屋等が押し流される危険がある「家屋倒壊等氾濫想定区域」が河川近くに設定されている場合があります。この区域内では垂直避難(上階への避難)では不十分なため、早期の立ち退き避難が必要です。

    3. 土砂災害警戒区域の見方

    3-1. イエローゾーンとレッドゾーンの違い

    区域区分 正式名称 意味
    イエローゾーン 土砂災害警戒区域 土砂災害が発生した場合に住民等の生命・身体に危害が生じるおそれがある区域
    レッドゾーン 土砂災害特別警戒区域 建築物が損壊し住民等の生命に著しい危害が生じるおそれがある区域。建築規制あり

    ハザードマップ上では、急傾斜地の崩壊・土石流・地すべりの3種類の現象ごとに区域が表示されます。自宅がレッドゾーンに該当する場合は、大雨警戒レベル3(高齢者等避難)の段階で避難を開始することが強く推奨されます。

    3-2. 確認手順

    1. 国土交通省「重ねるハザードマップ」で住所を検索
    2. 「土砂災害」レイヤーをONにする
    3. 自宅・勤務先・通学路にイエロー/レッドの着色があるか確認
    4. 不明点は市区町村の砂防・河川担当窓口に電話で確認

    4. 被災後に受け取れる「被災者生活再建支援金」の仕組み

    ハザードマップで確認した通りの被害が実際に発生した場合、市区町村が発行する「罹災証明書」の被害判定(全壊・大規模半壊・中規模半壊・半壊など)に応じて、被災者生活再建支援法に基づく支援金を受け取れる可能性があります。令和2年改正法により「中規模半壊」区分が新設され、対象が拡大しました。ただし中規模半壊には住宅の全壊等を前提とする基礎支援金は支給されず、再建方法に応じた加算支援金のみが支給される点に注意が必要です。

    被害区分 基礎支援金(複数世帯) 基礎支援金(単身世帯) 加算支援金(複数世帯) 加算支援金(単身世帯) 合計最大額(複数世帯/単身)
    全壊 100万円 75万円 200万円 150万円 300万円/225万円
    大規模半壊 50万円 37.5万円 200万円 150万円 250万円/187.5万円
    中規模半壊 支給なし 支給なし 100万円 75万円 100万円/75万円

    加算支援金の金額は再建方法によって変動します。建設・購入の場合は上記満額、補修の場合は減額、賃借(公営住宅以外)の場合はさらに少額となります。詳細な内訳は以下の通りです。

    再建方法 全壊・大規模半壊の加算支援金(複数世帯) 中規模半壊の加算支援金(複数世帯)
    建設・購入 200万円 100万円
    補修 100万円 50万円
    賃借(公営住宅以外) 50万円 25万円

    単身世帯の場合は、上記各金額の4分の3が支給額の目安となります。半壊に至らない「準半壊」「一部損壊」は本制度の対象外ですが、自治体独自の見舞金制度が用意されている場合があるため、市区町村の窓口で必ず確認してください。

    申請期限にも注意が必要です。被災者生活再建支援金は、基礎支援金が災害発生日から原則13ヶ月以内、加算支援金が災害発生日から原則37ヶ月以内と申請期限が法令で定められています。やむを得ない事情がある場合は延長が認められることもありますが、期限を過ぎると原則として支援金を受け取れなくなるため、罹災証明書の取得後は速やかに都道府県・市区町村窓口で手続きを行いましょう。

    よくある質問(FAQ)

    Q1. ハザードマップに色がついていないエリアは絶対に安全ですか?
    A. いいえ。ハザードマップは現時点で判明している範囲のシミュレーション結果であり、想定を超える降雨や未指定の中小河川の氾濫などにより、色がないエリアでも浸水・土砂災害が発生する可能性があります。「色がない=安全」とは考えず、気象情報や避難情報も合わせて確認してください。
    Q2. 罹災証明書の判定に納得できない場合はどうすればよいですか?
    A. 市区町村に「再調査」を申請できます。写真や修繕見積書など被害の証拠となる資料を提示することで、判定が変更される場合があります。申請期限が設けられていることが多いため、早めに窓口へ相談してください。
    Q3. 中規模半壊と半壊はどう違いますか?
    A. 損害割合(住宅の損害割合)でおおむね30%以上40%未満が中規模半壊、20%以上30%未満が半壊とされます。中規模半壊は支援金(加算支援金のみ)の対象ですが、半壊は本制度の支給対象外です(自治体独自支援の対象になる場合があります)。
    Q4. 賃貸住宅に住んでいても支援金はもらえますか?
    A. はい。建物の所有者でなくても、居住していた住宅が被害区分の対象となれば、賃借人本人が加算支援金(賃借区分)を申請できます。ただし公営住宅から公営住宅への転居の場合は対象外です。
    Q5. 被災者生活再建支援金の申請には期限がありますか?
    A. はい。基礎支援金は災害発生日から原則13ヶ月以内、加算支援金は災害発生日から原則37ヶ月以内に申請する必要があります。期限を過ぎると原則として支給を受けられなくなるため、罹災証明書を取得したら早めに都道府県・市区町村窓口で申請手続きを進めてください。

    被災後に並行して進めるべき実務チェックリスト

    • □ 自宅・勤務先・通学路のハザードマップ(洪水・土砂災害・高潮)を印刷またはスクリーンショット保存する
    • □ 被災前に自宅の外観・室内を写真・動画で記録しておく(保険・罹災証明の証拠になる)
    • □ 罹災証明書の申請(市区町村窓口またはオンライン)を速やかに行う
    • □ 罹災証明書の被害判定結果を確認し、納得できない場合は再調査を申請する
    • □ 被災者生活再建支援金の申請(基礎支援金・加算支援金)を都道府県・市区町村窓口で行う
    • □ 被災者生活再建支援金の申請期限(基礎支援金:災害発生日から原則13ヶ月以内/加算支援金:災害発生日から原則37ヶ月以内)をカレンダー等に記録し、期限内に申請する
    • □ 加入している火災保険・地震保険の補償内容と申請期限を確認する
    • □ 義援金・災害見舞金など自治体独自制度の有無を確認する
    • □ 応急仮設住宅・みなし仮設住宅の入居要件を確認する
    • □ 税金・国民健康保険料等の減免・猶予制度の申請を検討する
    • □ 住宅ローン等の返済猶予(自然災害債務整理ガイドライン)について金融機関に相談する
  • 【罹災証明書(り災証明書)の手引き】申請の流れ・調査基準と手に入れた後の活用法

    【罹災証明書(り災証明書)の手引き】申請の流れ・調査基準と手に入れた後の活用法

    台風、豪雨、地震などの自然災害によって住宅が被害を受けた際、生活再建に向けたあらゆる公的支援・民間手続きの起点となるのが「罹災証明書(り災証明書)」です。

    罹災証明書は、市区町村が家屋の被害状況を調査し、その被害の程度(全壊・大規模半壊・中規模半壊・半壊など)を公的に証明する書類です。この証明書があることで、被災者生活再建支援金の支給、義援金の配分、公営住宅への一時入居、税金や保険料の減免猶予、さらには金融機関の災害復興ローンや民間保険の請求手続きなどを円滑に進めることができます。

    本記事では、罹災証明書を最短で確実に取得するための申請の流れ、被害認定調査の判定基準、調査結果に納得がいかない場合の再調査申し立て手順、そして発行された証明書を最大限に活用する実務チェックリストまでを網羅して解説します。

    罹災証明書とは?「被災届出証明書」との決定的な違い

    災害が発生した直後、自治体の窓口では「罹災証明書」とよく似た名称の「被災届出証明書」という書類も取り扱われます。この2つは法的な位置づけと効力が全く異なるため、混同しないよう注意が必要です。

    項目 罹災証明書 被災届出証明書
    証明内容 家屋の「被害の程度」を公的に認定・証明 被災者から自治体へ「被害届出があった事実」のみを証明
    現地調査 原則として自治体職員による現地調査を実施 現地調査なし(窓口届出で即日発行可能)
    主な対象物 住家(現に居住している建物) 非住家(倉庫、物置、車両など)
    主な用途 被災者生活再建支援金、義援金、公的住宅支援、税減免 火災保険、自動車の車両保険請求、各種融資

    罹災証明書の被害認定基準(損害割合と区分)

    内閣府が定める「災害に係る住家の被害認定基準運用指針」に基づき、以下の区分で判定されます。

    • 全壊(損害割合 50%以上):住家の主要構造部が全壊し、補修による再利用が不可能な状態。
    • 大規模半壊(損害割合 40%以上50%未満):倒壊は免れたものの、主要構造部に甚大な被害が生じ、大規模補修が必要な状態。
    • 中規模半壊(損害割合 30%以上40%未満):居室や設備に著しい損害を受け、相当規模の補修が必要な状態。被災者生活再建支援金の支給対象。
    • 半壊(損害割合 20%以上30%未満):構造の一部や内装に補修を要する損傷が生じている状態。
    • 準半壊(損害割合 10%以上20%未満):外壁のひび割れや床下浸水など、軽微な補修で回復可能な状態。
    • 一部損壊(損害割合 10%未満):軽微な破損にとどまる区分。

    罹災証明書を申請する全体の流れ(ステップ解説)

    ステップ1:片付け・清掃前の「被害写真」の撮影

    片付けや修理を始める前に、必ず建物の被害状況を写真に記録してください。浸水の痕跡や破損状況を克明に残すことが、正確な認定を受ける最大のポイントです。

    ステップ2:申請書類の準備と提出

    自治体の窓口またはオンラインポータルにて申請書、本人確認書類、被害写真を提出します。

    ステップ3:現地調査(外観調査・内観調査)

    調査員が現地を訪問し、傾きや損傷の深さを計測・判定します。

    ステップ4:罹災証明書の交付

    通常2週間〜1ヶ月程度で交付されます。

    認定結果に納得がいかない場合の「再調査申し立て」手順

    判定区分に疑問がある場合は、証明書受取後30〜90日以内に自治体の窓口へ「再調査(不服申し立て)」が可能です。撮影した写真や専門業者の調査見積書を証拠として提出し、内観詳細調査を要請してください。

    被災後に並行して進めるべき実務チェックリスト

    • 公的支援金の受給要件確認:被災者生活再建支援制度の適用状況を確認する
    • 応急仮設住宅の募集確認:自治体の入居受付窓口を問い合わせる
    • 税金・社会保険料の減免:窓口での猶予・免除申請を確認する
    • 民間保険の請求:火災保険・地震保険会社へ連絡し被害写真を送付する

    よくある質問(FAQ)

    Q. 罹災証明書の申請に期限はありますか?
    A. 一般的には災害発生から数ヶ月〜1年程度で受付が終了します。支援金の受給が遅れないよう、速やかな申請をおすすめします。
    Q. 賃貸アパートや借家でも申請できますか?
    A. 賃借人でも申請可能です。被災世帯に対する生活再建支援金や義援金などの支援を受けられます。
    Q. 片付けを始めてしまいゴミを捨ててしまったのですが申請できますか?
    A. 申請自体は可能です。カメラロールに残っている写真や動画、処分した家財のメモを窓口へ提示してください。
    Q. 調査員の現地調査に立ち会うことはできますか?
    A. 強く推奨します。外観だけでは見落とされがちな床下浸水や内部の亀裂を直接説明することで適正な認定につながります。
    Q. 車の水没や倉庫の倒壊でも罹災証明書は発行されますか?
    A. 車や倉庫は住家ではないため、罹災証明書ではなく「被災届出証明書」の対象となります。
  • 【片付ける前に必須】罹災証明書・保険申請のための被害写真の正しい撮り方

    【片付ける前に必須】罹災証明書・保険申請のための被害写真の正しい撮り方

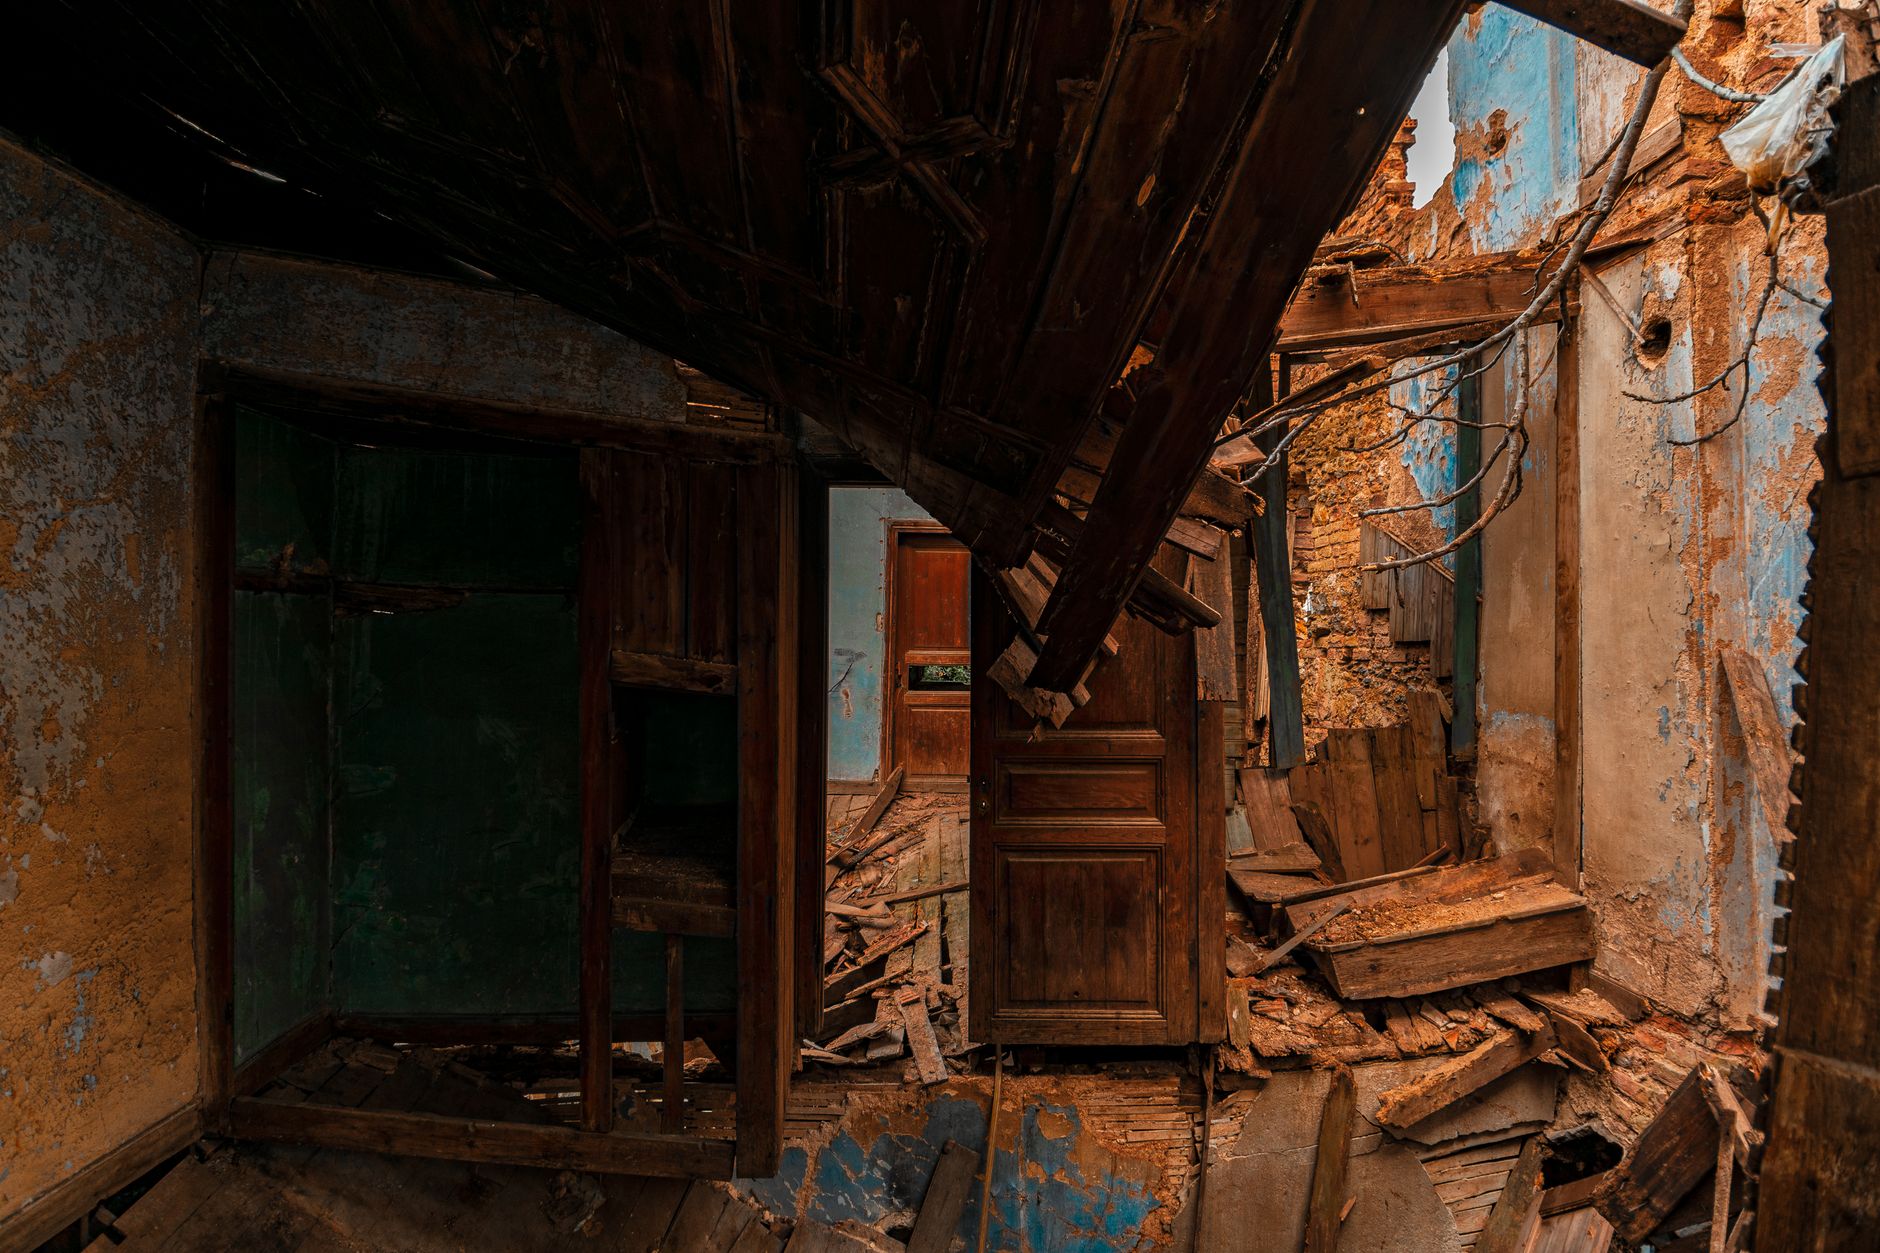
    豪雨や洪水で被災したとき、絶対に泥出しや片付けから始めてはいけません。
    「一刻も早くきれいにしたい」「濡れた家具を運び出したい」と焦って片付けてしまうと、行政の調査員や保険会社の鑑定人が被害実態を確認できなくなり、罹災証明書や保険金の認定ランクが下がってしまう恐れがあります。まずはスマホを手に取り、家屋と家財の証拠写真を正しく残してください。

    【絶対厳禁】証拠写真を撮り終えるまで清掃・廃棄してはいけません

    水が引いた後の柱や外壁には、最も高い水位を示す「浸水線(ウォーターマーク)」が残っています。これを拭き取ったり、泥まみれの壁紙や畳、濡れた家電をゴミ集積場へ搬出してしまうと、後から床上浸水や家財全損を客観的に証明する手立てが失われます。判定区分が1つ変わるだけで、受け取れる公的支援金や保険金に数百万円単位の差が生じます。

    なぜ写真撮影が生活再建の成否を分けるのか

    被災後の公的支援(被災者生活再建支援金や義援金、各種税金の減免措置)を受けるためには、自治体が発行する「罹災証明書」が不可欠です。また、民間の火災保険(水災・風災特約)の給付を受ける際にも、被害実態を裏付ける客観的証拠が求められます。

    大規模災害時には自治体の調査員が自宅を訪れるまでに数週間〜数ヶ月を要することが珍しくありません。その間に衛生上の理由で片付けを進める場合でも、発災直後に撮影した写真群があれば「自己判定方式」や「写真による書類審査」が適用され、認定までの期間を劇的に短縮できます。

    公的根拠:内閣府(防災担当)「災害に係る住家被害認定基準運用指針」

    居住者等が撮影した写真資料は、現地調査時の損害認定を補完する極めて有力な証拠として位置づけられています。特に浸水の深さや被災直後の外観状況を記録した写真は、正確かつ迅速な認定を行うための基礎資料となります。

    スマホで確実に証拠を残す「撮り方4ステップ」

    調査員や鑑定人がひと目で被害の規模と深さを把握できるよう、以下の4つの手順に従って撮影を進めてください。

    【保存版】被害状況の撮影チェックリスト

    • 外観の全景(引きの写真):建物の東西南北4面、屋根・外壁・敷地全体
    • 浸水の深さ(アップ):柱や外壁の浸水痕にメジャーや500mlペットボトルを当てて接写
    • 室内の被害(引き&アップ):各部屋の全景、床・畳・壁の泥水跡、建具の歪み
    • 家財・設備の記録:家電の全体像とメーカー型番の銘板ラベル、給湯器や室外機

    1. 建物の全景(外観4面)を引いて撮影する

    建物の四隅や敷地境界、道路の反対側などから、家屋全体が画角にしっかり収まるように撮影します。屋根瓦のズレ、外壁のクラック(ひび割れ)、住宅の傾きが確認できるように、可能な限り建物の4方向すべてから記録してください。表札や住居表示板が一緒に写るようにしておくと、物件の同一性を証明しやすくなります。

    2. 浸水深(水がどこまで達したか)をメジャーを当てて撮る

    罹災証明書の「床上浸水・床下浸水」の判定、および火災保険の「地盤面から45cm超」などの支払要件を証明する最重要写真です。壁に残った泥の付着線にメジャーを垂直に当て、目盛りがはっきり読み取れる距離から撮影します。メジャーがない場合は、500mlペットボトル(高さ約21cm)や雑誌、傘などを横に並べて撮影してください。

    3. 室内の全景と部屋ごとの被害箇所を記録する

    玄関、廊下、居間、台所、浴室、トイレなど、被災したすべての部屋について、ドアを開けた位置から部屋全体を見渡す「広角写真」をまず撮影します。その後、床のぬかるみ、畳の浮き上がり、壁クロスの変色・剥がれ、建具の開閉不良など、損壊している箇所に近づいて撮影します。

    4. 被災家電・設備の型番銘板を接写する

    冷蔵庫、洗濯機、エアコン、テレビなどの家電製品や、給湯器、エコキュートなどの住宅設備は、製品全体の被災状態に加えて、メーカー名・型番・製造番号が記載されたシール(銘板)を接写してください。火災保険の家財補償請求や、メーカーによる無償点検・リコール特例の申請時に必須の情報となります。

    罹災証明書と火災保険で求められる写真の違い

    撮影した写真は、行政機関(罹災証明書)と保険会社(火災保険)の両方で使用しますが、それぞれ重視される視点が異なります。

    提出先 主な判定基準 重点的に撮影すべきポイント
    自治体(罹災証明書) 柱・外壁・基礎など「構造耐力上主要な部分」の損害割合(全壊・大規模半壊・中規模半壊・半壊・準半壊・一部損壊) 基礎の破損、建物の傾斜、床面からの浸水高(cm単位の客観的証拠)
    損害保険会社(火災保険) 加入プランの補償要件(床上浸水、地盤面から45cm超、損害割合30%以上など)および原状回復費用 設備・家財の機能全損、壁・床の張り替えが必要な範囲、型番や製造年

    被害写真の撮影に関するよくある質問

    Q. 撮影した写真は何枚くらい残しておくべきですか?
    A. 最低でも30〜50枚、戸建て住宅なら100枚程度を目安にしてください。「こんな細かい傷や汚れは関係ないだろう」と自己判断せず、少しでも浸水・破損した形跡がある箇所はすべて記録しておくことが、後の再調査や異議申し立て時の強力な武器になります。

    Q. スマホが濡れて故障している場合はどうすればよいですか?
    A. 家族・知人・避難所仲間の端末を借りて撮影し、クラウドへ保存してください。撮影した画像データをGoogleドライブやLINEのアルバム、iCloud等に保管しておけば、端末が破損・紛失しても後から確実にプリントアウトやデータ提出が可能です。

    まとめ:撮影を終えたら速やかにバックアップを

    撮影が完了したら、データの破損や紛失に備えてGoogleフォトやiCloudなどのクラウドストレージへ速やかにバックアップを行ってください。

    写真という確実な証拠が揃ったら、次のステップはいよいよ役所への「罹災証明書の交付申請」です。具体的な申請の流れと損害認定の基準については、次の手引きをご確認ください。