結論:再建方法の選択は「り災証明書の被害区分」と「生活再建の優先順位」で9割決まる
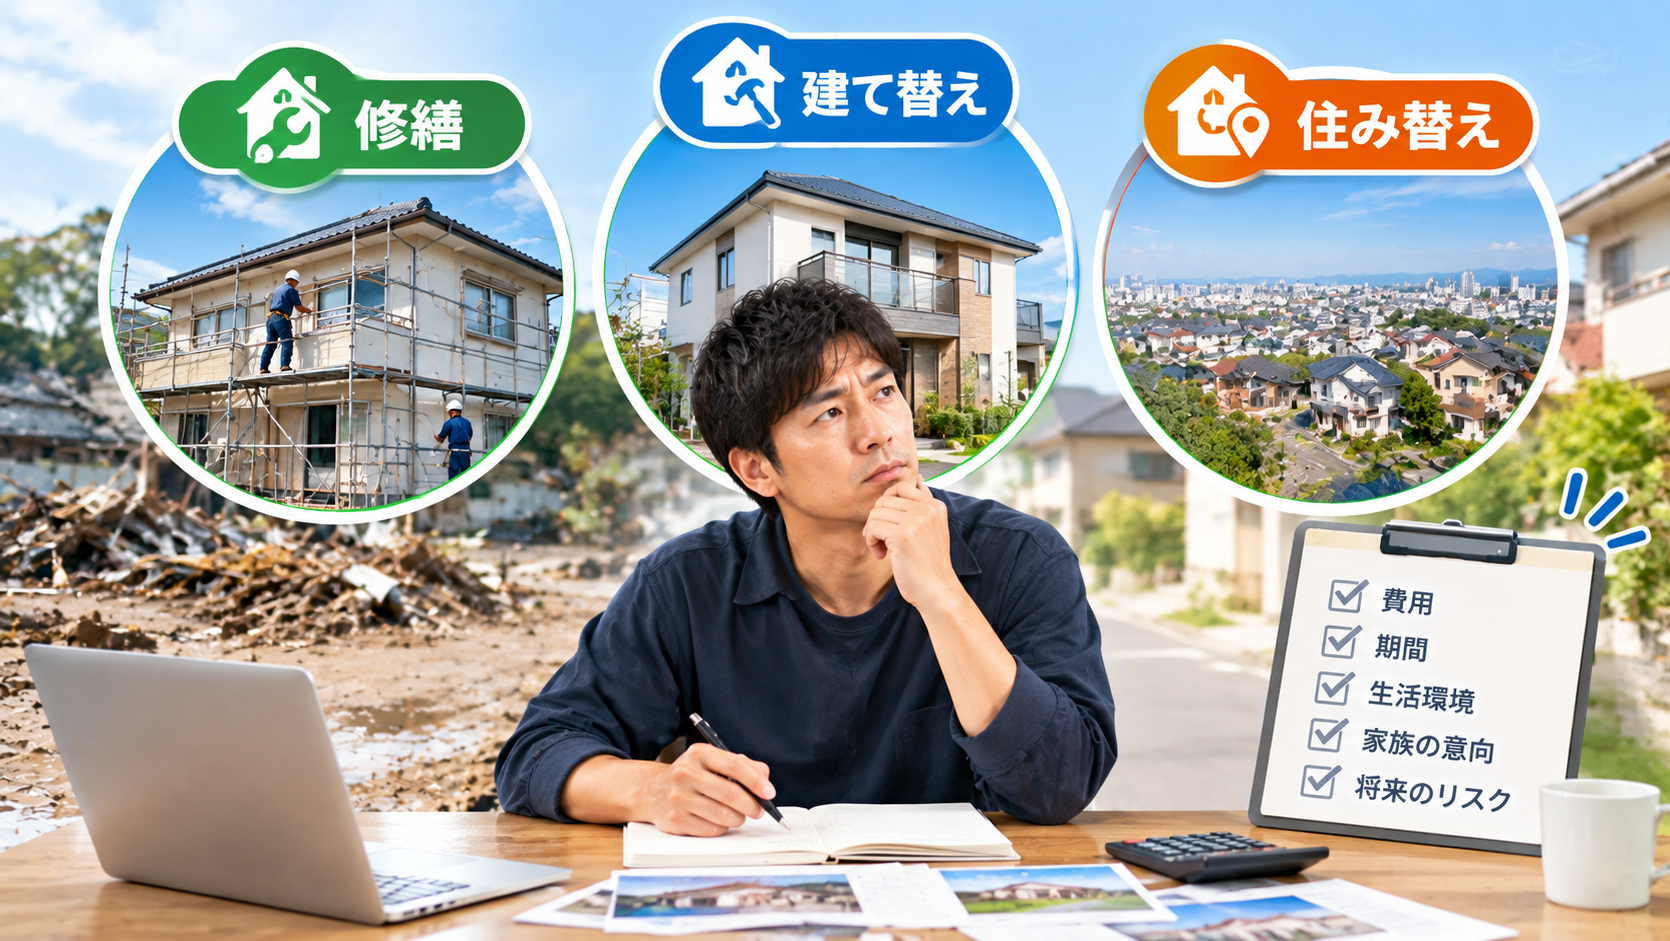
被災した自宅をどうするかは「修繕」「建て替え」「住み替え(賃貸・購入)」の3択に集約されますが、正解は世帯ごとに異なります。判断の軸になるのは①り災証明書に記載される被害認定区分(全壊・大規模半壊・中規模半壊・半壊など)、②被災者生活再建支援金として受け取れる金額、③手元資金とローン残債の3点です。特に令和2年改正法により新設された「中規模半壊」は基礎支援金が出ず加算支援金のみとなるため、この違いを理解しないまま業者と契約すると数十万円単位で損をする可能性があります。本記事では支援金額を表で正確に整理したうえで、修繕・建て替え・住み替えの判断基準を解説します。
まず確認すべきこと:り災証明書の「被害区分」が全ての起点
再建方法を検討する前に、市区町村が発行する「り災証明書」の被害認定区分を確認してください。同じ「半壊」でも損害割合によって「大規模半壊」「中規模半壊」「半壊」に細分化されており、受け取れる支援金額がまったく異なります。区分に納得できない場合は、再調査を申請できる制度があるため、写真や罹災の記録を残したうえで速やかに申請しましょう。
| 被害区分 | 目安となる損害割合 | 基礎支援金の有無 |
|---|---|---|
| 全壊 | 50%以上 | あり |
| 大規模半壊 | 40%以上50%未満 | あり |
| 中規模半壊(令和2年改正で新設) | 30%以上40%未満 | なし(加算支援金のみ) |
| 半壊 | 20%以上30%未満 | 支援金制度の対象外(自治体独自支援を確認) |
被災者生活再建支援金の支給額一覧(令和2年改正法準拠)
被災者生活再建支援金は「基礎支援金(被害程度に応じて支給)」と「加算支援金(再建方法に応じて支給)」の合計で構成されます。中規模半壊の世帯は基礎支援金が支給されない点に注意してください。
| 被害区分 | 世帯区分 | 基礎支援金 | 加算支援金(建設・購入) | 加算支援金(補修) | 加算支援金(賃借) | 合計最大額 |
|---|---|---|---|---|---|---|
| 全壊 | 複数世帯 | 100万円 | 200万円 | 100万円 | 50万円 | 300万円 |
| 単身世帯 | 75万円 | 150万円 | 75万円 | 37.5万円 | 225万円 | |
| 大規模半壊 | 複数世帯 | 50万円 | 200万円 | 100万円 | 50万円 | 250万円 |
| 単身世帯 | 37.5万円 | 150万円 | 75万円 | 37.5万円 | 187.5万円 | |
| 中規模半壊 | 複数世帯 | 0円(支給なし) | 200万円 | 100万円 | 50万円 | 200万円 |
| 単身世帯 | 0円(支給なし) | 150万円 | 75万円 | 37.5万円 | 150万円 |
※加算支援金は「建設・購入」「補修」「賃借」のいずれか一つを選択して申請します。一度賃借で申請した後に自宅を建設する場合など、再建方法の変更に伴う差額申請が可能なケースもあるため、申請前に自治体窓口へ確認してください。
「修繕」「建て替え」「住み替え」の比較基準
| 比較項目 | 修繕(補修) | 建て替え(建設) | 住み替え(購入・賃借) |
|---|---|---|---|
| 向いている被害区分 | 半壊〜中規模半壊で構造躯体が健全 | 全壊・大規模半壊で敷地に再建可能 | 再建が困難な立地・区分変更(災害危険区域等) |
| 加算支援金額(複数世帯) | 100万円 | 200万円 | 建設と同額(購入)/50万円(賃借) |
| 費用の目安 | 比較的低い(部分改修〜半壊修繕) | 高額(建物解体・新築費用) | 中〜高額(頭金・敷金・仲介手数料) |
| ローンとの関係 | 既存住宅ローンを継続しやすい | 二重ローンリスクあり | 既存ローン残債の扱いに注意 |
| スピード | 比較的早い | 時間がかかる(半年〜1年超) | 賃貸なら最速で生活再建可能 |
| 将来の資産性 | 維持 | 資産価値向上の可能性 | 賃貸は資産形成にならない |
判断フロー:何を優先するかで選択肢が決まる
- 費用を最優先する場合:被害区分が半壊〜中規模半壊で、構造躯体に大きな損傷がなければ「修繕」が最も経済的です。応急修理制度(現物給付、上限額あり)の併用可否も確認しましょう。
- 生活再建のスピードを最優先する場合:賃貸への「住み替え」が最も早く生活基盤を再構築できます。加算支援金は建設・購入より低額ですが、みなし仮設住宅制度の対象になるケースもあります。
- 資産形成・長期居住を最優先する場合:全壊・大規模半壊で敷地の再建が可能なら「建て替え」が加算支援金を最大限活用できます。ただし二重ローン(既存住宅ローン+新築ローン)のリスクを金融機関の災害特例(既往債務の条件変更、二重ローン減免制度)とあわせて検討してください。
- 敷地自体に問題がある場合(浸水常襲地・土砂災害警戒区域等):災害危険区域に指定されると再建自体が制限されることがあるため、自治体の都市計画部局に区域指定の有無を必ず確認し、「住み替え」を優先的に検討してください。
よくある質問(FAQ)
Q1. 中規模半壊で基礎支援金がもらえないのは納得できません。他に使える制度はありますか?
A. 中規模半壊は基礎支援金の対象外ですが、加算支援金(最大200万円)は受給できます。加えて、災害救助法に基づく住宅の応急修理制度(現物給付)、自治体独自の見舞金・利子補給制度、義援金の配分など複数制度を併用できる場合があるため、市区町村の窓口で総合的に確認してください。
Q2. 修繕で申請した後に、やはり建て替えたくなった場合はどうなりますか?
A. 加算支援金は再建方法ごとに一度しか受給できないのが原則ですが、補修から建設・購入への変更など、差額分を追加申請できる運用がある自治体もあります。再申請の可否と必要書類は必ず事前に自治体へ確認してください。
Q3. 支援金の申請期限はいつまでですか?
A. 基礎支援金は災害発生日から13か月以内、加算支援金は37か月以内が原則です。ただし自治体によって延長される場合があるため、罹災証明書取得後は早めに申請準備を進めてください。
Q4. 住宅ローンが残っている場合、二重ローンはどう対処すればよいですか?
A. 「自然災害債務整理ガイドライン」を活用すると、一定の要件のもとで既存の住宅ローンの減免・免除を金融機関と協議できます。弁護士等の専門家による無料相談窓口が用意されているため、建て替えを検討する前に必ず相談してください。
被災後に並行して進めるべき実務チェックリスト
- □ り災証明書の申請と被害区分の確認(不服がある場合は再調査申請)
- □ 被災者生活再建支援金(基礎支援金・加算支援金)の申請要件と期限の確認
- □ 応急修理制度・仮設住宅(建設型・みなし)の利用可否の確認
- □ 住宅ローンが残っている場合、自然災害債務整理ガイドラインの相談予約
- □ 敷地が災害危険区域等に指定されていないか自治体都市計画部局へ確認
- □ 火災保険・地震保険の請求手続き(罹災証明とは別に保険会社への連絡が必要)
- □ 修繕・建て替え・住み替えそれぞれの概算見積もりの取得(最低2社以上で比較)
- □ 義援金・自治体独自見舞金など、支援金以外の給付制度の確認
- □ 税金(固定資産税・住民税等)の減免・猶予制度の申請
- □ 上記すべての手続きに必要な書類・写真・領収書の保管とコピー作成